Perpanjang STNK
 Balik nama
 Cek PBB
 Validasi BPHTB

Pembatalan SSPD dan restitusi BPHTB
Aturan pengembalian BPHTB saat transaksi batal atau lebih bayar, dokumennya, dan cara mengajukannya langsung ke UPPPD tempat SSPD dibuat.
 BPHTB · Panduan
- Kalau transaksi batal atau BPHTB lebih bayar, kelebihannya bisa dikembalikan (restitusi), dikompensasikan ke utang pajak, atau dipindahbukukan.
- Di katalog Pajak Online, PEMBATALAN dan RESTITUSI BPHTB tertulis khusus PPAT, tapi akun wajib pajak tidak punya tombolnya. Ajukan langsung ke UPPPD tempat SSPD dibuat dan diverifikasi, tidak lewat akun PPAT.
- Permohonan pengembalian diajukan paling lama 5 tahun sejak pembayaran. Keputusannya paling lama 6 bulan sejak permohonan memenuhi syarat, kalau lewat dianggap dikabulkan (Pergub DKI 45/2025).
- Kelebihan bayar dipakai dulu untuk melunasi utang pajak atas namamu. Sisanya baru dikembalikan.
BPHTB bisa lebih bayar karena beberapa hal. Misalnya PPJB batal sebelum AJB ditandatangani, harga transaksinya turun, atau ada salah hitung sehingga kamu membayar lebih dari yang terutang. Untuk kasus seperti ini, kelebihannya bisa diminta kembali.
Di pajakonline.jakarta.go.id, katalog jenis pelayanan BPHTB memuat PEMBATALAN dan RESTITUSI, masing-masing tanpa sub layanan, dengan kolom pengaju PPAT. Akun wajib pajak tidak menampilkan tombol untuk kedua layanan itu, jadi permohonannya diajukan langsung ke UPPPD. Tata cara pengembaliannya diatur Pergub DKI 45/2025, yang berlaku untuk semua jenis pajak daerah termasuk BPHTB. Dasar lainnya PP 35/2023 Pasal 59 dan Pasal 105, serta Pergub DKI 34/2022 Pasal 3 ayat (9).
Kapan BPHTB dianggap lebih bayar
Menurut Pergub 45/2025 Pasal 2, kelebihan pembayaran terjadi antara lain kalau ada:
- Pajak lebih bayar yang tercantum dalam SKPDLB.
- Pajak lebih bayar karena terbit surat keputusan pembetulan, pembatalan, keberatan, putusan banding, atau putusan peninjauan kembali.
- Pembayaran yang lebih besar dari pajak yang seharusnya terutang.
- Pembayaran pajak yang seharusnya tidak terutang, termasuk BPHTB atas perolehan hak yang dibatalkan (ayat 2 huruf b).
- Pembayaran pajak yang belum terutang.
- Pembayaran oleh pembayar pajak yang bukan wajib pajak.
Untuk PPJB yang batal atau berubah sebelum AJB, PP 35/2023 mengaturnya langsung:
PP 35/2023 Pasal 59 ayat (9)"Dalam hal terjadi perubahan atau pembatalan perjanjian pengikatan jual beli sebelum ditandatanganinya akta jual beli mengakibatkan: a. jumlah BPHTB lebih dibayar atau tidak terutang, Wajib Pajak mengajukan permohonan pengembalian kelebihan pembayaran BPHTB; atau b. jumlah BPHTB kurang dibayar, Wajib Pajak melakukan pembayaran kekurangan dimaksud."
Tiga pilihan untuk kelebihan bayar
- Pengembalian (restitusi): kelebihannya dikembalikan ke rekeningmu, sesuai Pergub 45/2025.
- Kompensasi: kelebihan dipakai untuk membayar utang pajak lain (Pergub 45/2025 Pasal 1 angka 20 dan Pasal 3 ayat (1)).
- Pemindahbukuan: pembayaran dipindahkan ke pajak, objek, atau wajib pajak yang benar. Untuk BPHTB, pemindahbukuan boleh ke wajib pajak lain (SK Kepala Dinas Pelayanan Pajak 2351/2016 Diktum KESATU). Caranya ada di panduan pemindahbukuan BPHTB.
Untuk PPJB yang batal sebelum AJB, SK Kaban DKI 160/2025 Lampiran I angka 6 huruf i angka 9 menyebut ketiga pilihan ini.
Soal pembatalan SSPD
Di katalog portal, PEMBATALAN BPHTB tercatat sebagai layanan PPAT. SK Kaban 160/2025 punya bab tersendiri tentang pembatalan pelaporan (Lampiran I BAB III), tapi bagian itu belum tersalin di Bank Peraturan kami, jadi rincian syaratnya belum kami tulis di sini. Permohonan pembatalan diajukan langsung ke UPPPD tempat SSPD dibuat dan diverifikasi. SSPD yang sudah dipakai untuk mendaftar di kantor pertanahan tidak bisa dibatalkan maupun direstitusi.
Satu hal yang sudah jelas: SSPD yang setorannya sudah dikreditkan ke SSPD lain berubah status menjadi dibatalkan dan tidak bisa dipakai di kantor pertanahan (SK 160/2025 Lampiran I angka 5 huruf d). Ini terjadi misalnya saat kamu melaporkan SSPD pembetulan. Lihat cara pembetulan data SSPD BPHTB.
Kalau SSPD-mu hanya salah isi dan belum dibayar, kamu tidak perlu mengajukan pembatalan. Hapus SSPD itu di tab Pelayanan menu BPHTB, lalu buat SSPD yang benar. Jangan membuat SSPD baru dengan NIK yang sama sebelum yang salah dihapus, karena NIK yang sudah dipakai di SSPD yang disimpan langsung mendapat NPOPTKP Rp0. Kalau tombol hapusnya tidak ada atau NPOPTKP tetap Rp0 setelah dihapus, ajukan permohonan langsung ke UPPPD tempat SSPD dibuat.
Syarat permohonan pengembalian
Menurut Pergub 45/2025:
- Permohonan diajukan kepada Gubernur melalui Kepala Bapenda atau pejabat yang ditunjuk (Pasal 3 ayat (1)).
- Paling lama 5 tahun sejak pembayaran, atau sejak putusan pengadilan berkekuatan hukum tetap (Pasal 3 ayat (2)).
- Kalau yang membayar bukan wajib pajak, permohonan boleh diajukan penanggung pajak atau pembayar pajak (Pasal 3 ayat (3)).
- Satu permohonan untuk satu ketetapan, keputusan, atau pembayaran (Pasal 4 ayat (1) huruf a).
- Tertulis dalam bahasa Indonesia, disertai alasan dan jumlah pajak yang lebih dibayar (Pasal 4 ayat (1) huruf b).
- Kalau diajukan orang lain, lampirkan surat kuasa (Pasal 4 ayat (1) huruf d).
Dokumen yang perlu disiapkan
Dokumen menurut Pergub 45/2025 Pasal 4 ayat (2) dan (3)
- Fotokopi KTP pemohon (orang pribadi), atau NPWP badan dan/atau NIB serta akta pendirian/perubahan (badan).
- Fotokopi KTP penerima kuasa, kalau dikuasakan.
- Bukti pembayaran pajak berupa SSPD asli atau yang dipersamakan. Untuk BPHTB yang dibayar elektronik, pengganti SSPD asli adalah bukti bayarnya.
- Penghitungan pajak yang lebih dibayar, yang seharusnya tidak terutang, atau yang belum terutang.
- Fotokopi buku rekening bank atas nama pemohon yang memuat nomor rekening, nama pemegang, nama bank, dan kantor cabang.
- Surat pernyataan persetujuan, kalau rekening atas nama orang lain.
- Untuk BPHTB atas perolehan yang dibatalkan: pernyataan wajib pajak, akta, keterangan PPAT/notaris, atau dokumen sejenis yang menunjukkan pembatalan transaksi atau perolehan hak.
- Untuk lebih bayar karena surat keputusan: fotokopi surat keputusan pembetulan, pembatalan, keberatan, putusan banding, atau putusan peninjauan kembali. Untuk SKPDLB: SKPDLB-nya.
Fotokopi buku rekening memang diminta petugas. Serahkan bersama berkas lain ke UPPPD. Kalau kamu memilih kompensasi, buku rekening tidak perlu dilampirkan (Pasal 4 ayat (4)). Surat kuasa dan KTP penerima kuasa hanya diperlukan kalau pengurusannya dikuasakan.
Siapkan juga SPPT PBB objek. Bukti lunas PBB tidak perlu dilampirkan karena petugas mengeceknya sendiri.
Cara mengajukan
Data di screenshot sengaja dummy.
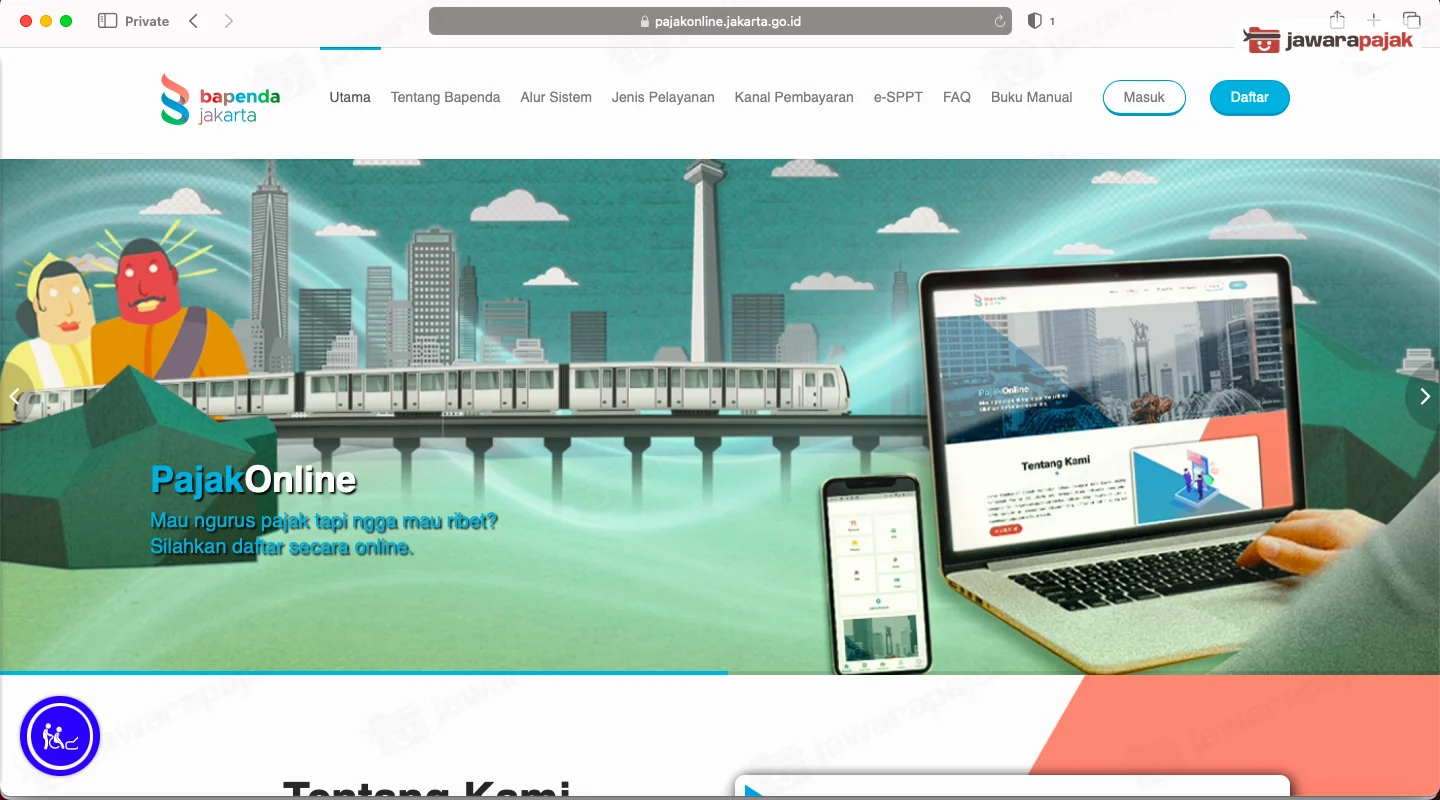
1. Buka portal
Buka pajakonline.jakarta.go.id, lalu klik Masuk.
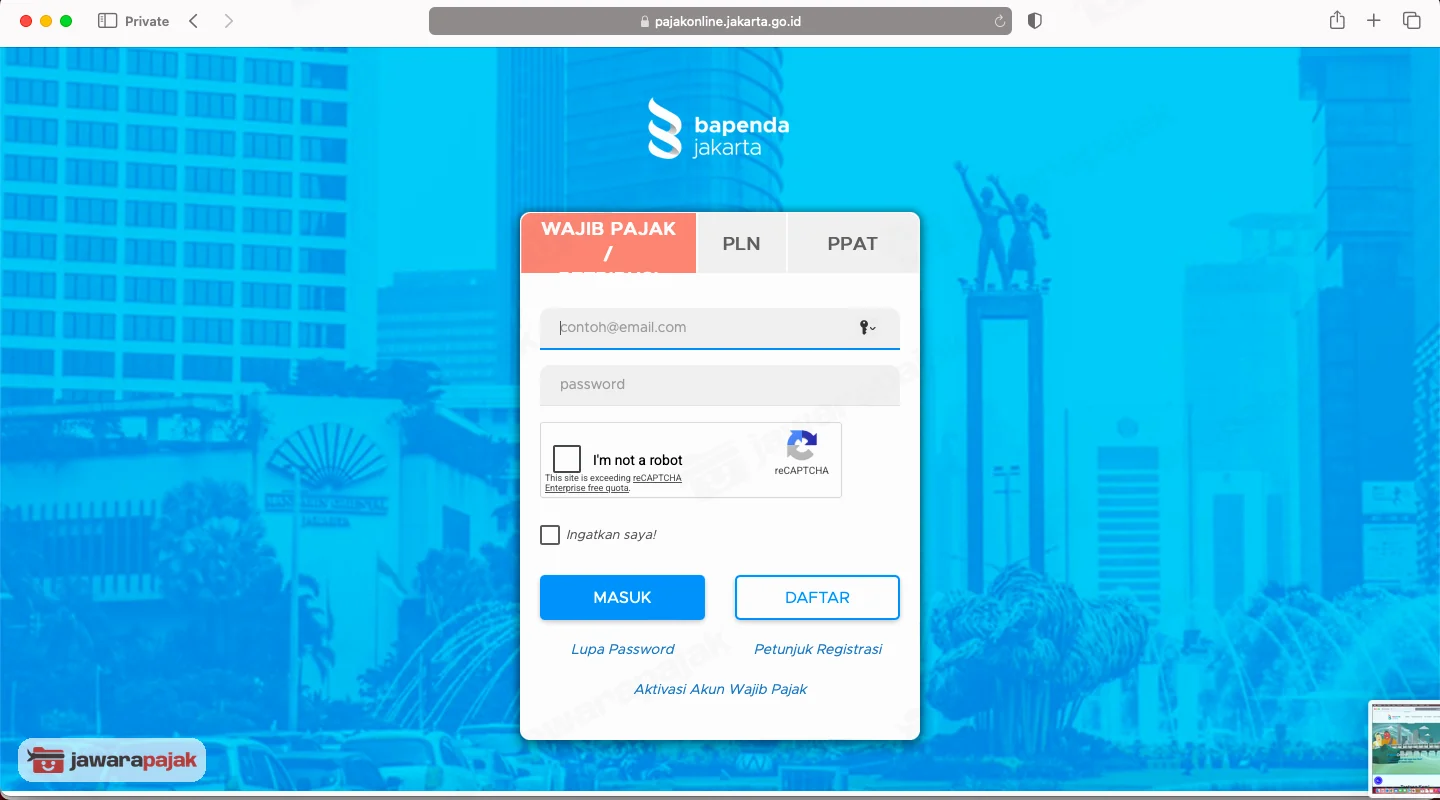
2. Masuk ke akunmu dan catat data SSPD
Masuk dengan email dan kata sandi akun Pajak Online di tab Wajib Pajak, lalu klik MASUK. Buka Jenis Pajak, pilih BPHTB, lalu catat NOP, NOPD, dan status SSPD yang mau dibatalkan atau direstitusi dari tab Pelayanan.
3. Ajukan langsung ke UPPPD
Akun wajib pajak tidak punya tombol untuk PEMBATALAN dan RESTITUSI BPHTB. Tab Pelayanan menu BPHTB hanya punya tombol Daftar BPHTB untuk membuat SSPD, dan formulir di menu Pelayanan tidak memuat BPHTB di pilihan Jenis Pajak. Permohonan ini juga tidak diajukan lewat akun PPAT, termasuk untuk transaksi yang aktanya dibuat PPAT.
Ajukan surat permohonan beserta dokumen di atas langsung ke UPPPD sesuai domisili objek, yaitu UPPPD tempat SSPD dibuat dan diverifikasi. Pergub 45/2025 membolehkan permohonan disampaikan langsung ke unit kerja Bapenda dengan bukti penerimaan dari petugas, atau lewat pos, ekspedisi, atau kurir dengan bukti pengiriman (Pasal 5 ayat (2)).
Soal tanggal diterima, Pergub 45/2025 Pasal 5 ayat (3) menyebut tanggal di bukti pengiriman atau bukti penerimaan sebagai tanggal permohonan diterima. Dalam praktik, UPPPD menghitung tanggal berkas lengkap sampai dan diterima di UPPPD. Kalau lewat kurir, yang dihitung tanggal berkas tiba, jadi kirim jauh sebelum batas 5 tahun habis.
Setelah permohonan diterima
Menurut Pergub 45/2025:
- Permohonan yang tidak memenuhi syarat dinyatakan bukan permohonan. Kamu mendapat surat pemberitahuan dan boleh mengajukan lagi (Pasal 6).
- Untuk BPHTB atas perolehan yang dibatalkan, permohonan ditindaklanjuti dengan pemeriksaan atau penelitian (Pasal 7 ayat (1) huruf b).
- Paling lama 6 bulan sejak permohonan memenuhi syarat, pejabat menerbitkan SKPDLB dan SKPKPPD (Pasal 7 ayat (2) huruf a). Kalau tidak memenuhi Pasal 2, permohonan ditolak dengan surat pemberitahuan (Pasal 7 ayat (3)). PP 35/2023 Pasal 105 ayat (2) memberi batas keputusan 12 bulan, tapi batas yang dipakai Bapenda adalah 6 bulan menurut Pergub 45/2025.
- Kalau 6 bulan lewat tanpa keputusan, permohonan dianggap dikabulkan dan SKPDLB serta SKPKPPD wajib terbit paling lama 1 bulan setelahnya (Pasal 7 ayat (4)).
- Kelebihan diperhitungkan dulu untuk melunasi utang pajak atas namamu. Sisanya dikembalikan, atau dengan persetujuanmu dipakai membayar utang pajak wajib pajak lain atau mengisi deposit pajak (Pasal 8).
- Kepala Bapenda menerbitkan SPMKPD paling lambat 7 hari kerja sejak SKPKPPD terbit (Pasal 9). BPKD memproses pencairan paling lama 7 hari kerja sejak dokumen diterima lengkap (Pasal 11 ayat (6)).
- Kalau pengembalian lewat 2 bulan dari tanggal SKPKPPD, kamu mendapat imbalan bunga 0,6% per bulan atas keterlambatannya (Pasal 12 ayat (1)).
Yang perlu kamu perhatikan
- Batasnya 5 tahun sejak pembayaran. Lewat dari itu, permohonan pengembalian tidak bisa diajukan (Pergub 45/2025 Pasal 3 ayat (2)).
- Siapkan rekening atas namamu sendiri. Kalau rekening atas nama orang lain, lampirkan surat pernyataan persetujuan.
- Kalau masih punya utang pajak daerah, kelebihan BPHTB-mu dipakai dulu untuk melunasinya.
Kalau transaksimu batal dan kamu ingin BPHTB-nya kembali, tim JawaraPajak bisa bantu cek dokumen dan jalurnya lewat WhatsApp.
 Tanya restitusi BPHTB
Peraturan terkait
 Berlaku
 PP 35/2023: Ketentuan Umum PDRD: Tata Cara Pemungutan, Opsen, dan Retribusi DaerahBerlakuPergub 34/2022: Tata Cara BPHTB Secara Elektronik di DKI JakartaBerlakuSK Kaban 160/2025: Juknis Pengawasan Pelaporan BPHTB Secara Elektronik (Pengganti SK 1154/2023)BerlakuSK Kaban 2351/2016: Petunjuk Teknis Tata Cara Pemindahbukuan Pajak DaerahBerlaku