Perpanjang STNK
 Balik nama
 Cek PBB
 Validasi BPHTB

Transaksi diplomat bebas PBJT: panduan restoran dan hotel memakai daftar PNA
Panduan restoran, katering, dan hotel di DKI saat melayani perwakilan negara asing yang bebas PBJT: syarat, pencatatan, dan rekap PNA di Pajak Online.
 PBJT · Panduan
- Pembebasan PBJT atas permohonan perwakilan negara asing (PNA) hanya untuk PBJT makanan dan/atau minuman serta jasa perhotelan (Pergub DKI 27/2025 Pasal 15 ayat (2)).
- Yang mengajukan pembebasan adalah PNA atau pejabatnya, paling lambat 2 hari kerja sebelum acara (Pasal 19). Restoran atau hotel menyiapkan penawaran yang mencantumkan jumlah PBJT.
- Kamu tidak memungut PBJT hanya kalau tamu menunjukkan keputusan pembebasan, kartu pengenal staf PNA dari Kementerian Luar Negeri yang masih berlaku, dan namanya ada di daftar penerima (Pasal 22).
- Kamu wajib mencatat transaksinya dan melampirkan laporan pembebasan di SPTPD masa pajak terkait (Pasal 23).
- Di Pajak Online, berkas pendukung SPTPD punya file rekap pembebasan untuk PNA dengan nama PNA_NOPD_MASAPAJAK_TAHUNPAJAK. Data portal juga mencatat daftar pejabat PNA bernama Info Pejabat.
Kalau restoran, katering, atau hotelmu melayani acara kedutaan atau pejabat diplomatik, ada aturan khusus soal PBJT-nya. Pada keadaan tertentu kamu tidak memungut PBJT dari mereka, tetapi kamu tetap harus memeriksa syaratnya, mencatat transaksinya, dan melaporkannya.
Aturannya ada di Pergub DKI 27/2025 Pasal 18 sampai 23. Ketentuan pembebasan lama di Pergub DKI 101/2017 Pasal 6 sampai 31 sudah dicabut (Pergub 27/2025 Pasal 36 huruf o). Di portal Pajak Online DKI, pengusaha PBJT menyertakan rekap pembebasan untuk PNA saat lapor SPTPD. Data portal juga mencatat daftar pejabat PNA bernama Info Pejabat.
Siapa yang bisa dibebaskan
Pergub 27/2025 Pasal 1 angka 28 mengartikan Perwakilan Negara Asing sebagai perwakilan diplomatik dan/atau konsuler yang diakreditasikan kepada pemerintah Indonesia, termasuk misi untuk Sekretariat ASEAN, organisasi internasional yang diperlakukan sebagai perwakilan diplomatik atau konsuler, dan misi khusus yang berkedudukan di Indonesia.
Menurut Pasal 18:
- Pembebasan diberikan kepada PNA atau pejabatnya yang membayar ke restoran, penyedia jasa boga atau katering, atau penyedia jasa perhotelan (ayat (1)).
- Acaranya berupa acara PNA, seperti perayaan hari nasional atau jamuan kenegaraan, atau acara pribadi pejabat PNA (ayat (2)).
- Pembebasan berdasarkan asas timbal balik, bisa sebagian atau seluruh pajak terutang, dan tidak berlaku bagi pejabat PNA yang berkewarganegaraan Indonesia (ayat (3)).
- Pejabat yang dimaksud: duta besar, wakil duta besar, kuasa usaha tetap, pejabat diplomatik, serta staf administrasi dan teknis; di konsulat jenderal dan konsulat: konsulat jenderal (sebutan di Pergub), konsul, pejabat diplomatik, serta staf administrasi dan teknis. Masing-masing termasuk pasangannya (ayat (4)). Anak pejabat termasuk sepanjang perwakilan Indonesia mendapat perlakuan yang sama di negara itu (ayat (5)).
Alur permohonan yang dilakukan PNA
Pengusaha tidak mengajukan pembebasan ini. PNA atau pejabatnya yang mengajukan, dengan ketentuan Pasal 19 dan 20:
- Satu permohonan untuk satu acara, diajukan paling lambat 2 hari kerja sebelum acara. Pergub menyebut pengajuannya secara elektronik lewat kanal resmi yang ditetapkan Kepala Bapenda. Dalam praktik, permohonan diajukan ke UPPPD.
- Lampirannya: penawaran atau proposal acara dari restoran, katering, atau hotel yang mencantumkan jumlah PBJT yang harus dibayar, dan surat rekomendasi Kementerian Luar Negeri yang mencantumkan jumlah minimal pembayaran berdasarkan asas timbal balik.
- Untuk acara pribadi pejabat, ditambah daftar nama pejabat penerima pembebasan dan kartu tanda pengenal pejabat yang masih berlaku paling sedikit 30 hari sebelum habis masa berlakunya.
- Bapenda memverifikasi. Kalau datanya tidak sesuai, permohonan tidak dipertimbangkan dan boleh diajukan lagi.
- Keputusan pembebasan terbit paling lama 2 hari kerja sejak permohonan lengkap, secara elektronik (Pasal 20 ayat (4) dan (5)).
Peranmu di tahap ini: menyiapkan penawaran atau proposal acara yang menyebut jumlah PBJT dengan jelas.
Kewajiban restoran dan hotel saat transaksi
PNA atau pejabatnya tidak dipungut PBJT kalau memenuhi semua syarat Pasal 22 ayat (1):
- menunjukkan keputusan pembebasan;
- menunjukkan kartu tanda pengenal staf PNA asli dari Kementerian Luar Negeri yang masih berlaku;
- nama tamu atau pengguna jasa sama dengan nama di kartu itu;
- namanya termasuk dalam daftar penerima pembebasan di keputusan.
Menurut Pasal 23 ayat (1), kamu wajib:
- meneliti kelengkapan syarat di atas;
- tidak memungut PBJT kalau syaratnya lengkap, dan memungut PBJT kalau tidak lengkap;
- mencatat atau mendokumentasikan nama negara, nama PNA, nama pejabat, dan acaranya; fotokopi keputusan pembebasan; fotokopi kartu pengenal staf PNA; dan bukti pembayaran yang ditandatangani pejabat PNA;
- membuat Laporan Pembebasan PBJT atas makanan dan/atau minuman atau jasa perhotelan.
Pergub DKI 27/2025 Pasal 23 ayat (2)Laporan Pembebasan PBJT atas Makanan dan/atau Minuman atau PBJT atas Jasa Perhotelan sebagaimana dimaksud pada ayat (1) huruf e dilampirkan dalam surat pemberitahuan pajak daerah untuk masa pajak terkait.
Yang ada di Pajak Online
Data di screenshot sengaja dummy.
1. Buka portal dan masuk akun
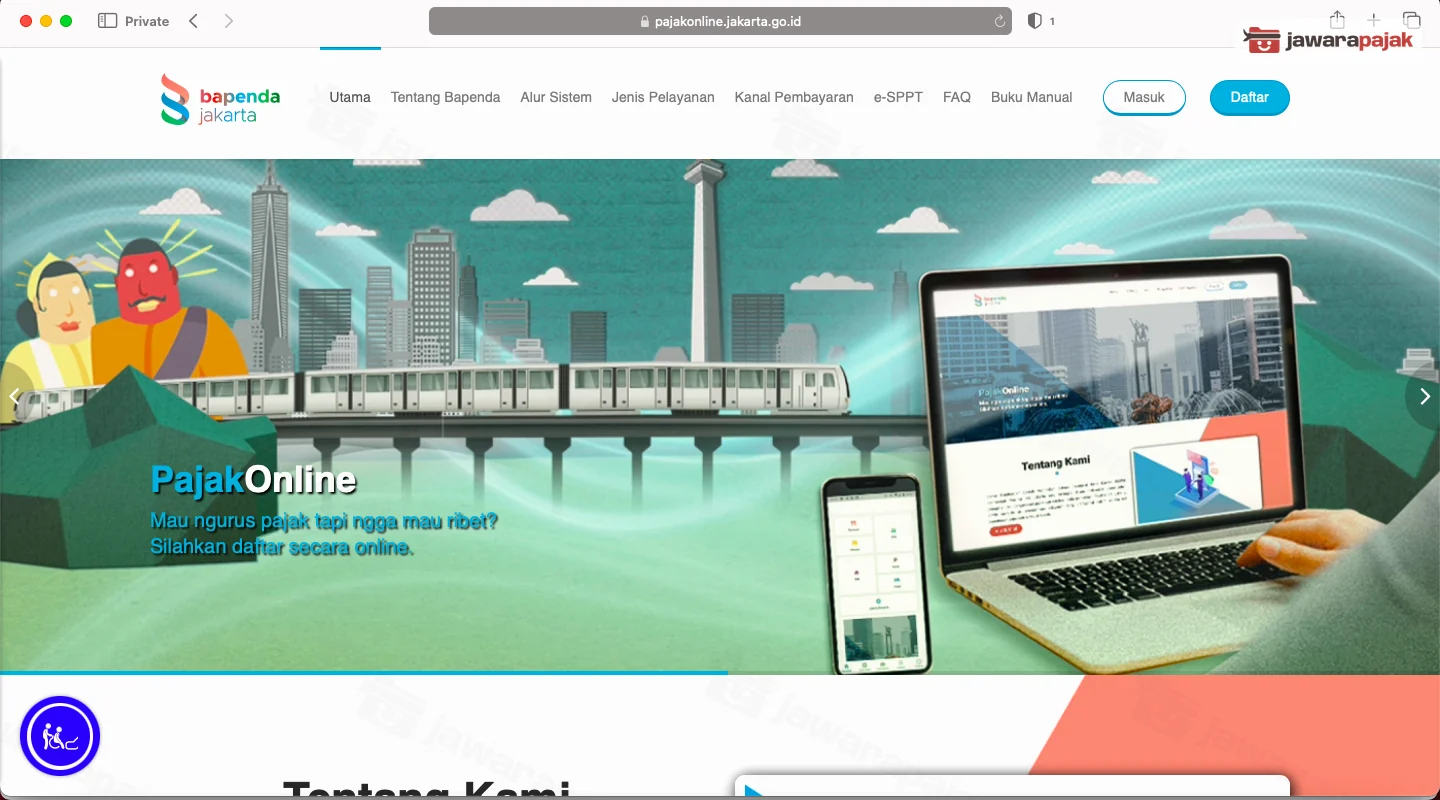
Buka pajakonline.jakarta.go.id, lalu klik Masuk di kanan atas.
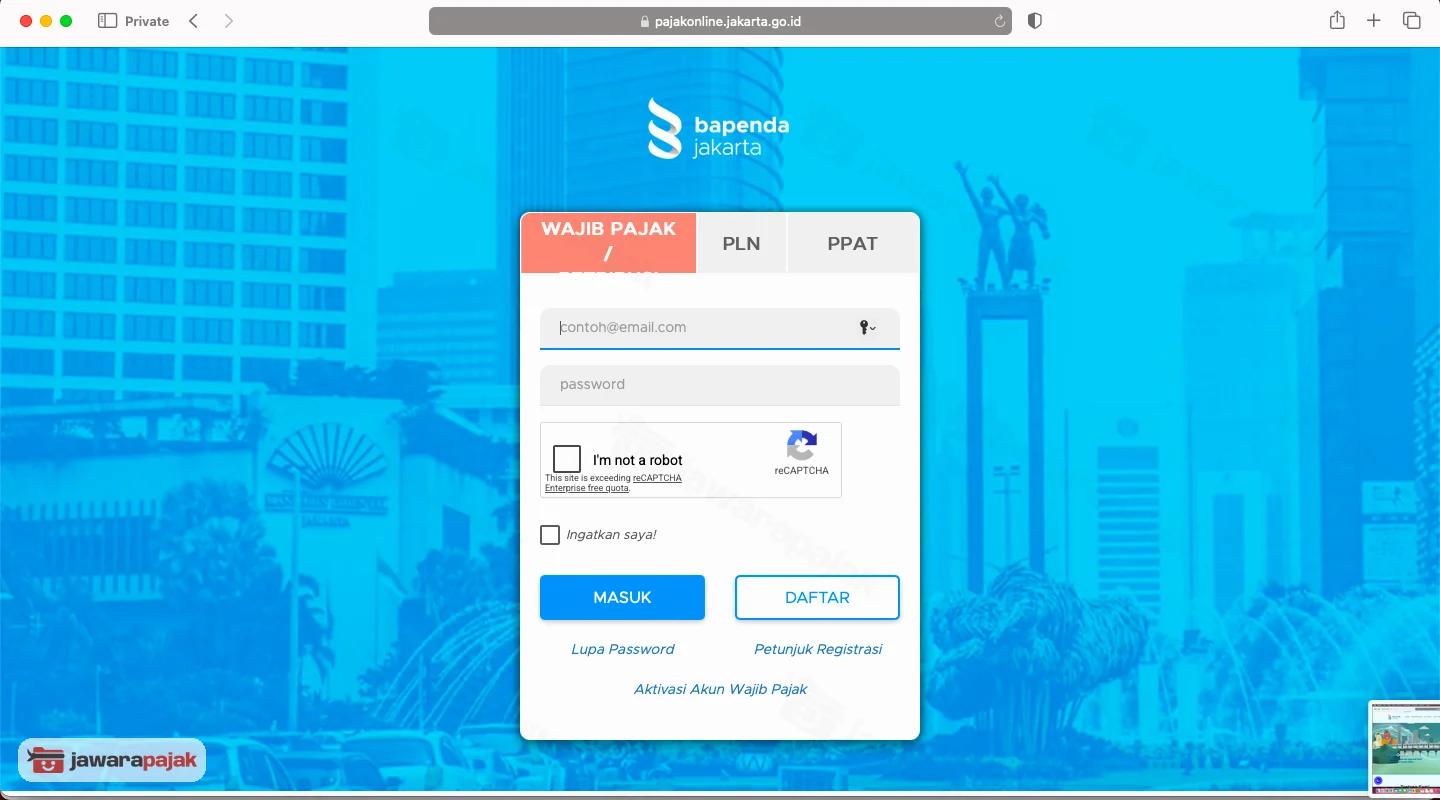
Masuk dengan email dan kata sandi akun Pajak Online. Centang Saya bukan robot, lalu klik MASUK.
2. Buka halaman PBJT usahamu
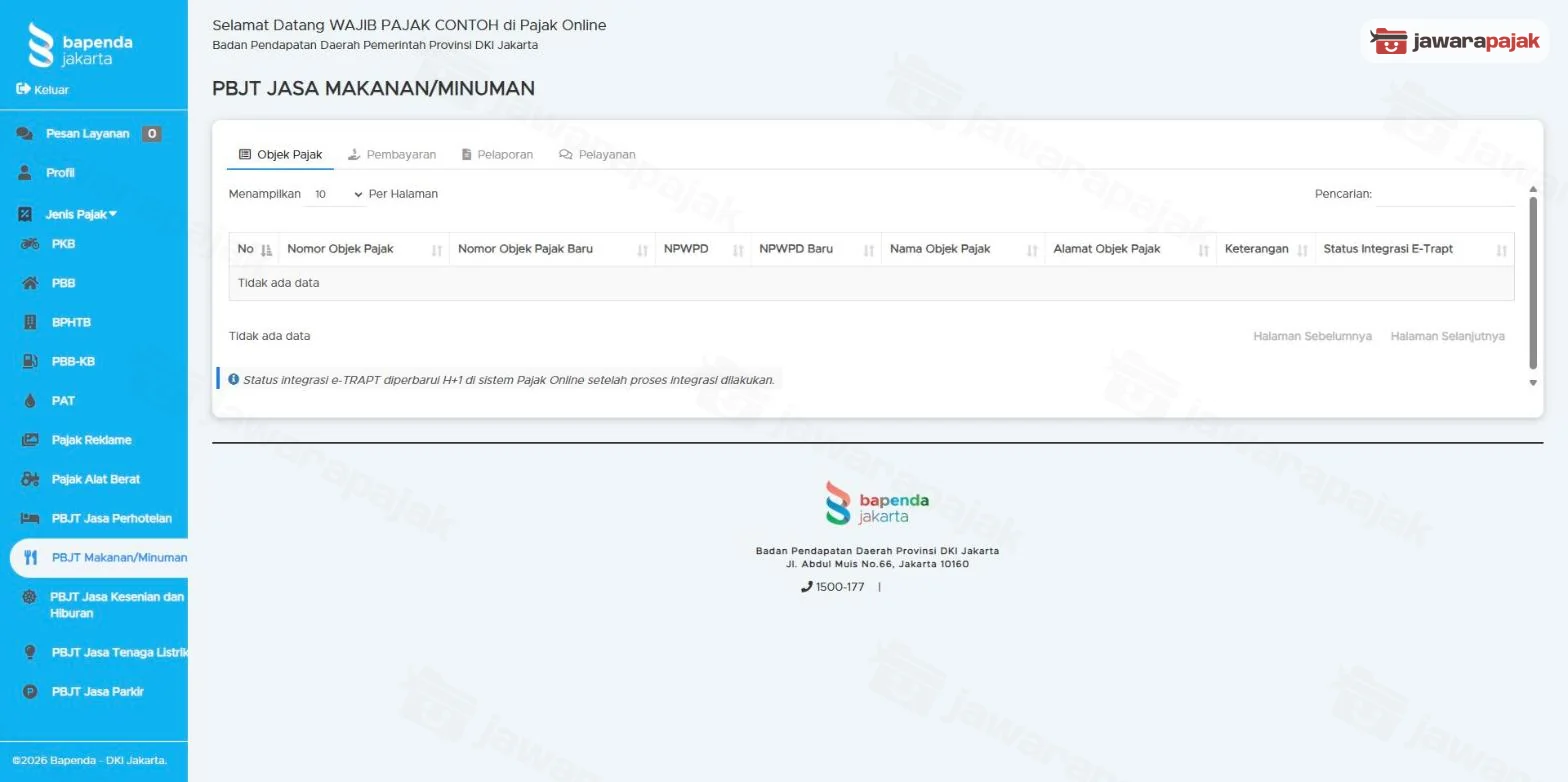
Klik menu Jenis Pajak di kiri, lalu pilih PBJT Makanan/Minuman atau PBJT Jasa Perhotelan. Saat difoto 19 Oktober 2026 di akun uji yang belum punya objek, halaman PBJT Jasa Makanan/Minuman berisi tab Objek Pajak, Pembayaran, Pelaporan, dan Pelayanan.
3. Daftar pejabat PNA (Info Pejabat)
Data portal yang dibaca 19 Oktober 2026 mencatat daftar Info Pejabat di halaman PBJT. Isinya pejabat perwakilan negara asing dengan kode negara, nomor ID card, nama, jabatan, dan tautan PDF bernama SKB. Catatan portal menyebut daftar ini dipakai pengusaha untuk transaksi bebas PBJT diplomat. Manual Book Pajak Online 2021 menyebutnya menu Info Perwakilan Negara untuk hotel dan restoran.
Di akun uji yang belum punya objek, tab Info Pejabat tidak tampak. Katalog portal juga menyebut fitur detail PNA penerima di halaman PBJT, yang juga tidak tampak di akun uji.
Daftar ini membantu mencocokkan nama tamu, tetapi syarat Pasal 22 ayat (1) tetap berlaku: tamu harus menunjukkan keputusan pembebasan dan kartu pengenal staf PNA yang masih berlaku.
4. Sertakan rekap PNA saat lapor SPTPD
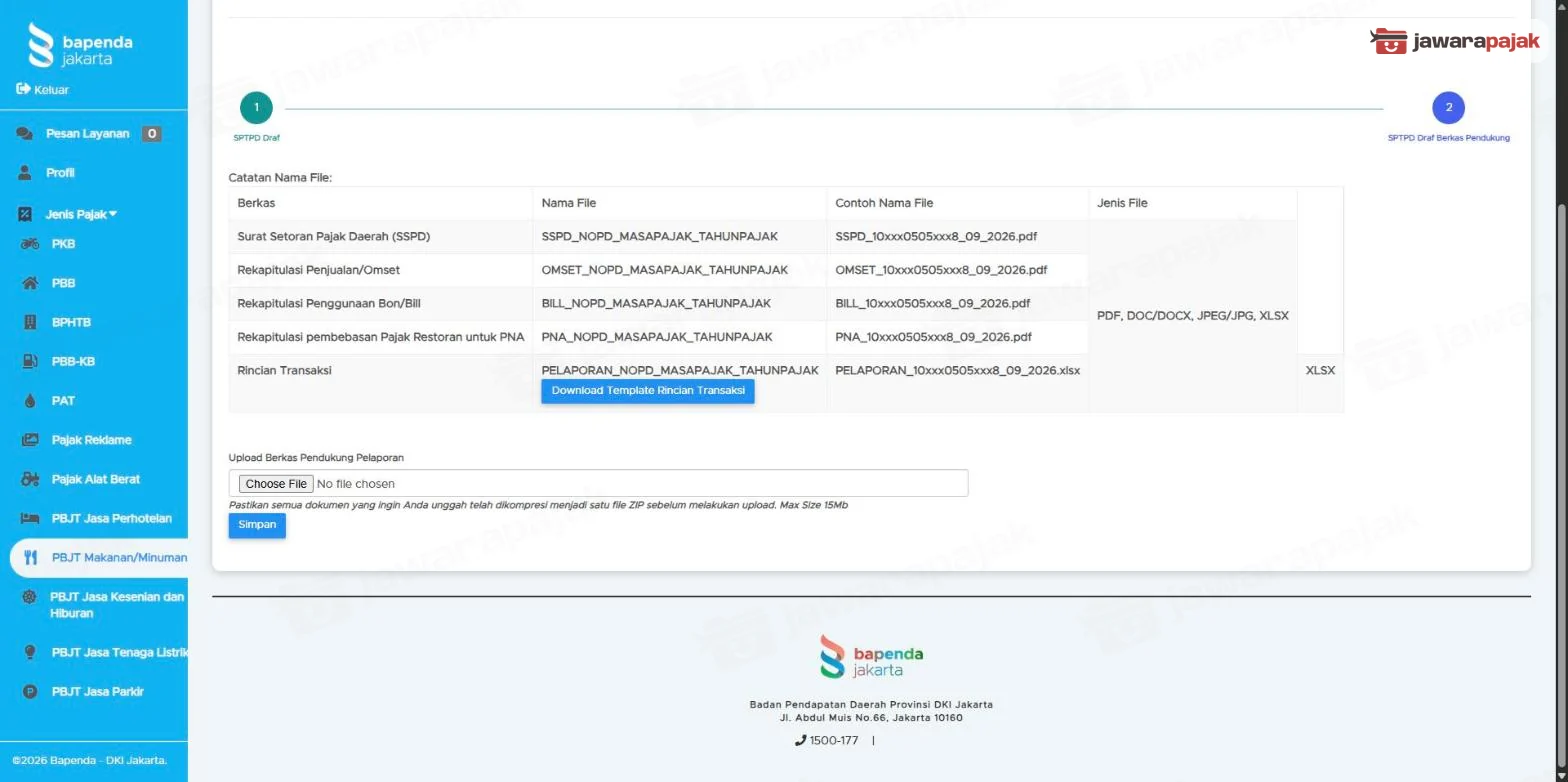
Lapor SPTPD terdiri dari dua langkah: SPTPD Draf, lalu SPTPD Draf Berkas Pendukung. Di langkah kedua, portal menampilkan Catatan Nama File. Rekap pembebasan untuk PNA berlabel "Rekapitulasi pembebasan Pajak Restoran untuk PNA" dengan nama file PNA_NOPD_MASAPAJAK_TAHUNPAJAK. Ganti NOPD, MASAPAJAK, dan TAHUNPAJAK dengan NOPD usahamu, masa pajak, dan tahunnya. Contoh nama file di portal: PNA_10xxx0505xxx8_09_2026.pdf.
Menurut catatan portal, file ini boleh berbentuk PDF, DOC/DOCX, JPEG/JPG, atau XLSX. Portal hanya menyediakan template untuk Rincian Transaksi (tombol Download Template Rincian Transaksi), tidak untuk rekap PNA.
Semua berkas pendukung dikompresi menjadi satu file ZIP, maksimal 15 MB, lalu diunggah di Upload Berkas Pendukung Pelaporan dan disimpan dengan tombol Simpan.
Laporan yang baru disimpan belum terkirim. Kembali ke tab Pelaporan, klik ikon pesawat (Kirim) di baris laporanmu, dan selesaikan sampai tuntas. Setelah itu pantau kolom Status di tab Pelaporan. Langkah lengkapnya ada di panduan lapor SPTPD PBJT.
Aturan lama yang sudah tidak berlaku
Pergub 101/2017 dulu memuat batas minimal transaksi Rp1.000.000 untuk restoran dan Rp2.000.000 untuk hotel, serta membatasi hotel bintang 4 dan 5. Pasal-pasal itu sudah dicabut Pergub 27/2025. Sekarang jumlah minimal pembayaran tercantum di surat rekomendasi Kementerian Luar Negeri untuk tiap permohonan (Pergub 27/2025 Pasal 19 ayat (2) huruf b).
Syarat tidak lengkap berarti tetap dipungut
Kalau PNA atau pejabatnya tidak memenuhi syarat Pasal 22 ayat (1), mereka wajib membayar PBJT (Pasal 22 ayat (2)), dan kamu wajib memungutnya (Pasal 23 ayat (1) huruf c).
Parkir dan tenaga listrik
Untuk parkir dan tenaga listrik, aturannya lain. Perda DKI 1/2024 mengecualikan jasa tempat parkir yang diselenggarakan kedutaan, konsulat, dan perwakilan negara asing (Pasal 48 ayat (3) huruf c) dan konsumsi tenaga listrik di tempat yang digunakan kedutaan, konsulat, dan perwakilan asing (Pasal 46 ayat (2) huruf b), keduanya berdasarkan asas timbal balik.
Kalau kamu perlu memastikan pencatatan dan rekap PNA untuk SPTPD sudah sesuai, tim JawaraPajak bisa membantu lewat WhatsApp.
 Tanya transaksi bebas PBJT diplomat
 Berlaku