Perpanjang STNK
 Balik nama
 Cek PBB
 Validasi BPHTB

Cara lapor SSPD BPHTB bukan objek terutang
Wakaf, tempat ibadah, rumah MBR, konversi tanpa ganti nama, dan perolehan lain yang dikecualikan tetap dilaporkan lewat SSPD Non Objek Pajak di Pajak Online.
 BPHTB · Panduan
- Perolehan yang dikecualikan dari objek BPHTB, misalnya wakaf, untuk kepentingan ibadah, atau rumah MBR, tetap dilaporkan lewat SSPD.
- Di formulir SSPD, pilih Jenis Objek = Non Objek Pajak, lalu pilih satu dari 12 jenis non objek.
- Tidak ada kode bayar. SSPD langsung dilaporkan dengan dokumen pendukung.
- Hasilnya SSPD berstatus lulus verifikasi, lalu surat keterangan bukan objek BPHTB dari Kepala UPPPD terbit otomatis.
Tidak semua perolehan tanah atau bangunan kena BPHTB. Perda DKI 1/2024 Pasal 37 ayat (3) mengecualikan beberapa perolehan dari objek BPHTB. Walau begitu, Bapenda tetap menerima pelaporannya supaya kamu punya SSPD untuk layanan di kantor pertanahan (SK Kepala Bapenda DKI 160/2025 Lampiran I angka 6 huruf j angka 1).
Di Pajak Online DKI, SSPD-nya dibuat lewat Jenis Pajak → BPHTB → Daftar BPHTB, dengan Jenis Objek Non Objek Pajak. Menurut data portal, laporannya tercatat pada jenis pelayanan Pelaporan SSPD, sub Pelaporan SSPD BPHTB bukan objek terutang. Langkah umum mengisi formulir ada di panduan isi SSPD BPHTB.
Perolehan yang bukan objek BPHTB
Daftar pilihan Non Objek Pajak di formulir SSPD portal ada 12. Dasarnya Perda DKI 1/2024 Pasal 37 ayat (3), ditambah empat perolehan yang menurut SK Kaban 160/2025 Lampiran I angka 6 huruf j angka 2 juga dilaporkan sebagai non objek.
| Pilihan di portal | Dasar |
|---|---|
| Kantor Pemerintah yang dicatat sebagai BMN/BMD | Perda 1/2024 Pasal 37 ayat (3) |
| Negara untuk Penyelenggaraan Pemerintahan dan/atau Pembangunan Guna Kepentingan Umum | Perda 1/2024 Pasal 37 ayat (3) |
| Badan atau Perwakilan Lembaga Internasional yang diatur dengan Peraturan Menteri | Perda 1/2024 Pasal 37 ayat (3), selama tidak menjalankan usaha di luar fungsinya |
| Perwakilan Diplomatik dan Konsulat berdasarkan Asas Perlakuan Timbal Balik | Perda 1/2024 Pasal 37 ayat (3) |
| Orang Pribadi atau Badan karena Konversi Hak/Perbuatan Hukum lain tanpa Perubahan Nama | Perda 1/2024 Pasal 37 ayat (3) |
| Orang Pribadi atau Badan karena Wakaf | Perda 1/2024 Pasal 37 ayat (3) |
| Orang Pribadi atau Badan untuk Kepentingan Ibadah | Perda 1/2024 Pasal 37 ayat (3) |
| Masyarakat Berpenghasilan Rendah sesuai Keputusan Gubernur Nomor 808 Tahun 2024 | Perda 1/2024 Pasal 37 ayat (3) dan Kepgub DKI 808/2024 |
| Perolehan Hak Sebelum Tahun Pajak 1998 | SK Kaban 160/2025 angka 6 huruf j angka 2 |
| Pembagian Hak Bersama Sesuai Bagiannya Kepada Seluruh Pemegang Hak | SK Kaban 160/2025 angka 6 huruf j angka 2 |
| Orang Pribadi atas Penegasan Konversi menjadi Hak Milik | SK Kaban 160/2025 angka 6 huruf j angka 2 |
| Orang Pribadi atas Penetapan/Pengakuan Penegasan Hak Milik | SK Kaban 160/2025 angka 6 huruf j angka 2, termasuk lewat PTSL |
Perubahan nama pemegang hak pada sertifikat untuk orang yang sama, yang namanya berganti, juga bukan objek BPHTB (SK Kaban 160/2025 Lampiran I angka 8 huruf a). Portal belum punya pilihan khusus untuk ganti nama, jadi tanyakan dulu ke UPPPD pilihan mana yang dipakai sebelum mengisi SSPD.
Kriteria rumah MBR
Menurut Kepgub DKI 808/2024 Diktum KESATU dan KEDUA, rumah MBR yang dikecualikan harus memenuhi semua ini: rumah pertama, luas bangunan paling luas 36 m², nilai perolehan paling tinggi Rp650.000.000, berupa rumah umum atau satuan rumah susun dari program pemerintah pusat atau daerah, dan ada rekomendasi Dinas Perumahan Rakyat dan Kawasan Permukiman DKI. MBR penerima manfaat tetap melaporkan perolehannya lewat kanal pajak online (Diktum KEEMPAT). Saat kami cek, portal menolak pilihan MBR kalau luas bangunan lebih dari 36 m² atau NJOP lebih dari Rp650.000.000. Pilihan MBR baru boleh dipakai setelah kamu menerima surat rekomendasi dari instansi terkait yang menyatakan kamu memenuhi syarat MBR.
Bukan objek berbeda dengan BPHTB nihil
Perolehan yang tetap objek BPHTB bisa saja tidak ada yang dibayar, misalnya karena NPOP di bawah NPOPTKP atau mendapat pembebasan 100%. Kasus ini juga tidak perlu kode bayar (Pergub DKI 34/2022 Pasal 4), tapi tetap diisi dengan Jenis Objek Objek Pajak. Portal menandainya SSPD NIHIL, dan laporannya masuk sub PELAPORAN SSPD BPHTB (SK KABAN 160 TAHUN 2025). Pilihan Non Objek Pajak hanya untuk perolehan yang ada di daftar di atas.
Dokumen yang perlu disiapkan
Katalog layanan di portal mencatat dokumen berikut untuk sub Pelaporan SSPD BPHTB bukan objek terutang. Daftar unggah di layar bisa lebih pendek: pada SSPD objek pajak, layar unggahnya hanya memuat KTP, surat kuasa dan KTP penerima kuasa kalau dikuasakan, foto objek, sertipikat, akta, dan Dokumen Pendukung Lainnya 1 sampai 5 (maksimal 3 MB, JPG, JPEG, PNG, atau PDF).
Wajib menurut katalog portal
- Fotokopi KTP penerima kuasa.
- Surat kuasa dari wajib pajak.
- Fotokopi SPPT PBB atau bukti pembayarannya.
- Fotokopi sertifikat.
- Fotokopi AJB, risalah lelang, akta hibah, atau akta pengalihan hak lainnya.
- Fotokopi NPWP.
Opsional menurut katalog portal
- SSPD.
- KTP penjual dan pembeli.
- Bukti lunas PBB.
- Surat pernyataan transaksi.
- Akta kelahiran.
- Surat keterangan waris.
- KK.
- Foto objek.
- SSP PPh final.
- IMB.
Dua catatan untuk daftar katalog itu. Surat kuasa dan KTP penerima kuasa hanya untuk yang dikuasakan. Kalau kamu mengurus sendiri dengan akunmu, keduanya tidak perlu. Untuk PBB, yang diunggah SPPT PBB. Bukti lunas PBB tidak perlu diunggah, karena petugas UPPPD mengeceknya sendiri.
Pergub 34/2022 Pasal 6 ayat (3) juga meminta hasil pindai KTP wajib pajak (badan: akta pendirian atau perubahan), surat kuasa bermeterai dan KTP penerima kuasa kalau dikuasakan, dan foto objek. Ada juga dokumen tambahan untuk jenis tertentu (SK Kaban 160/2025 Lampiran I angka 7):
| Jenis non objek | Dokumen tambahan |
|---|---|
| Konversi, pengakuan, atau penegasan sebagai hak milik | Keterangan, surat, pengumuman, atau Berita Acara Pengesahan dari Kepala Kantor Pertanahan yang menunjukkan status data fisik dan data yuridis tanah (angka 7 huruf f) |
| Rumah MBR | Surat, rekomendasi, keterangan, atau keputusan dari Dinas Perumahan Rakyat dan Kawasan Permukiman (angka 7 huruf g) |
Untuk proses pengawasan, petugas dapat meminta dokumen lain yang relevan (Pergub 34/2022 Pasal 9). Dokumen tambahan yang tidak punya slot sendiri diunggah di Dokumen Pendukung Lainnya, dan petugas memang memintanya.
PBB objek harus lunas sampai tahun berjalan
Untuk SSPD BPHTB, termasuk SSPD bukan objek, PBB objek wajib lunas seluruhnya sampai tahun berjalan. Dari pengalaman petugas UPPPD, ini penyebab gagal paling sering. Pastikan statusnya lunas dulu lewat menu Informasi SPPT PBB atau tab Pembayaran di halaman PBB. Bukti lunasnya tidak perlu diunggah, karena petugas mengecek sendiri. Yang wajib diunggah adalah SPPT PBB objek. Kalau tidak ada slot khusus PBB, pakai Dokumen Pendukung Lainnya.
Langkah melapor SSPD bukan objek
Data di screenshot sengaja dummy.
1. Buka Daftar BPHTB dan periksa NOP
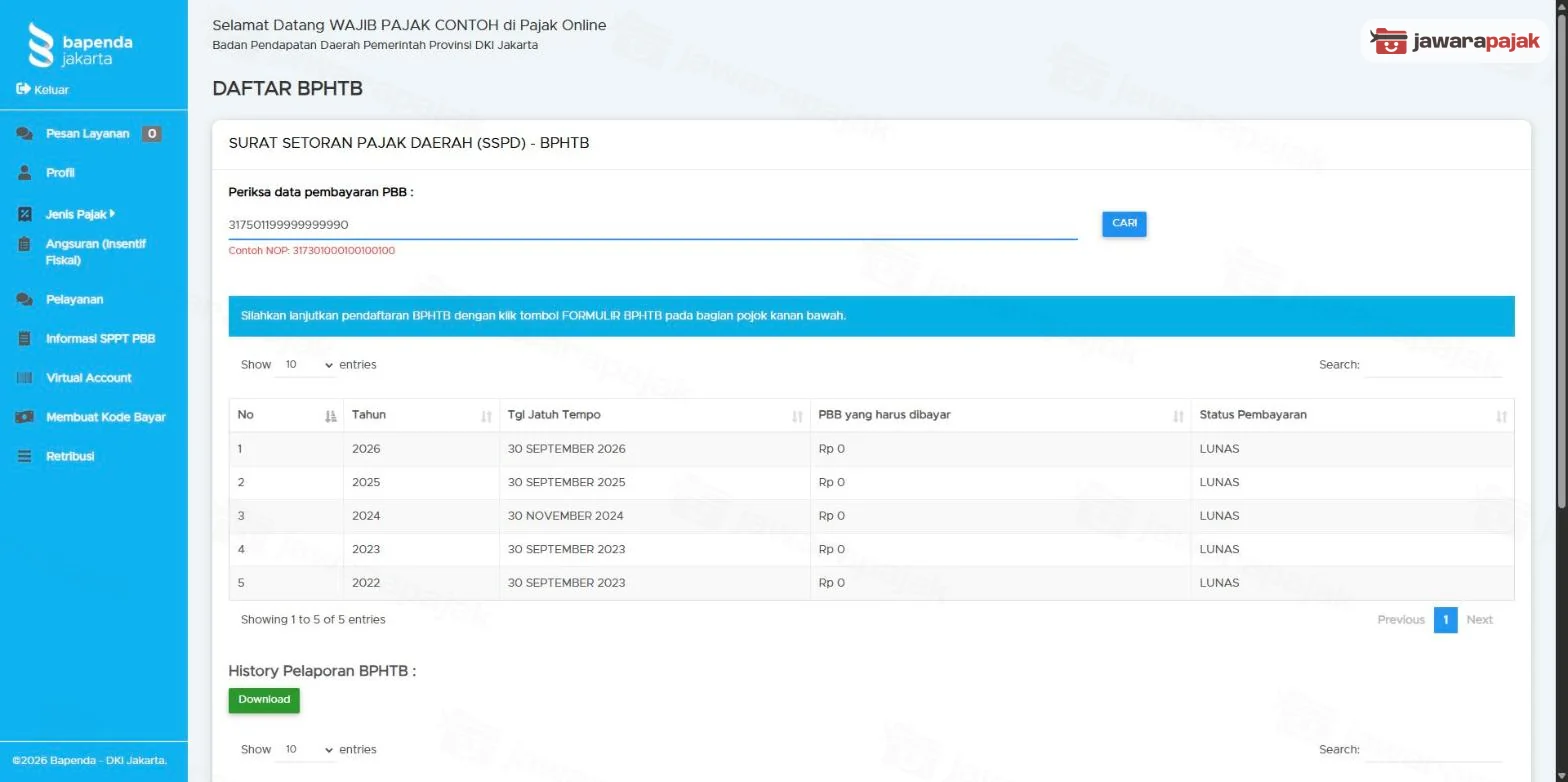
Masuk ke pajakonline.jakarta.go.id, pilih Jenis Pajak → BPHTB, klik Daftar BPHTB, masukkan NOP objek di "Periksa data pembayaran PBB", lalu klik CARI. Portal memeriksa PBB objek 5 tahun pajak terakhir, sesuai Pergub 34/2022 Pasal 3 ayat (1). Kalau masih menunggak, portal menolak pendaftaran BPHTB dan kamu perlu melunasinya dulu.
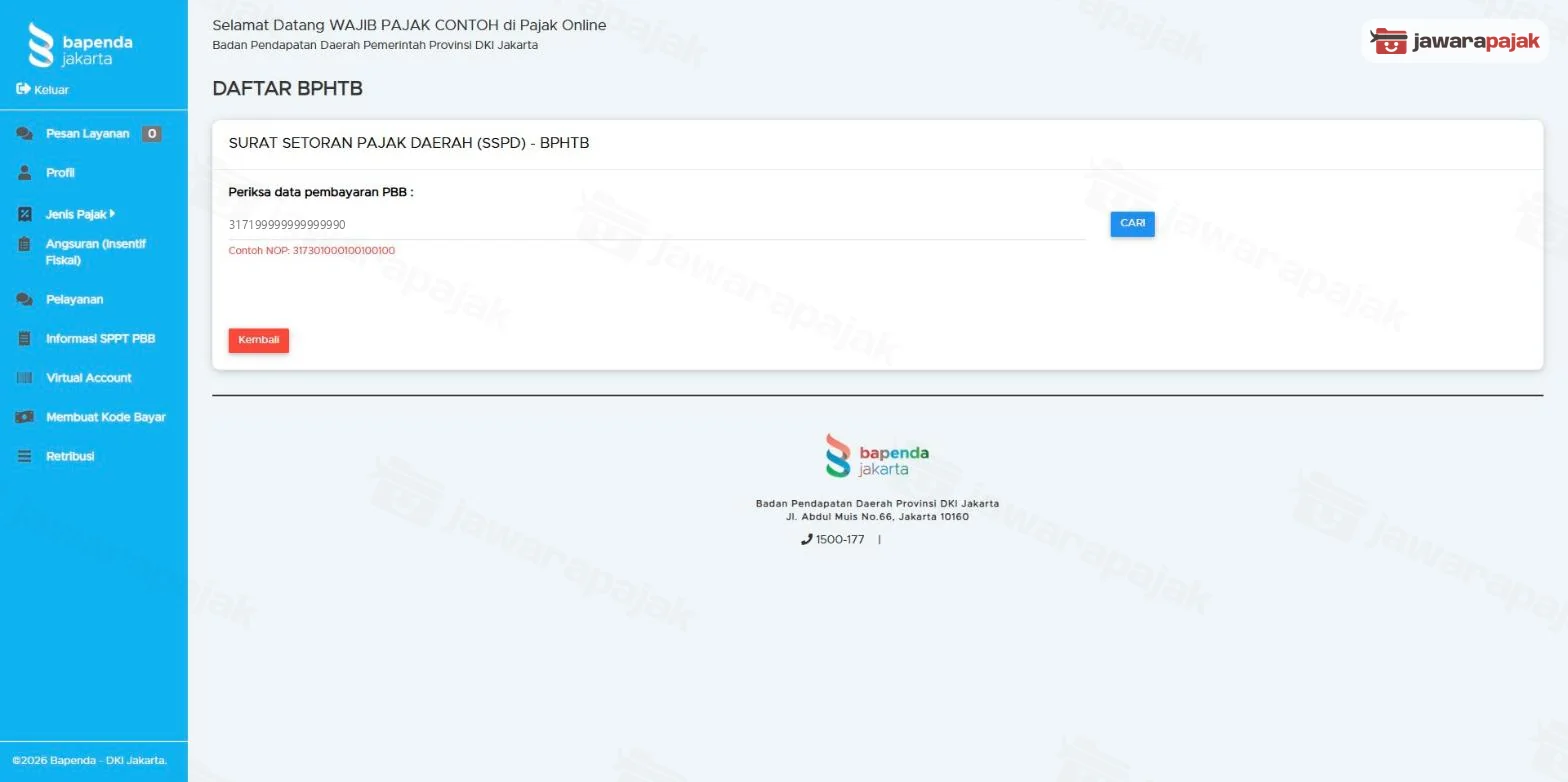
Kalau PBB lunas, gulir ke bawah dan klik Formulir BPHTB, lalu tutup pop up NPOPTKP dengan Ya, Saya Mengerti.
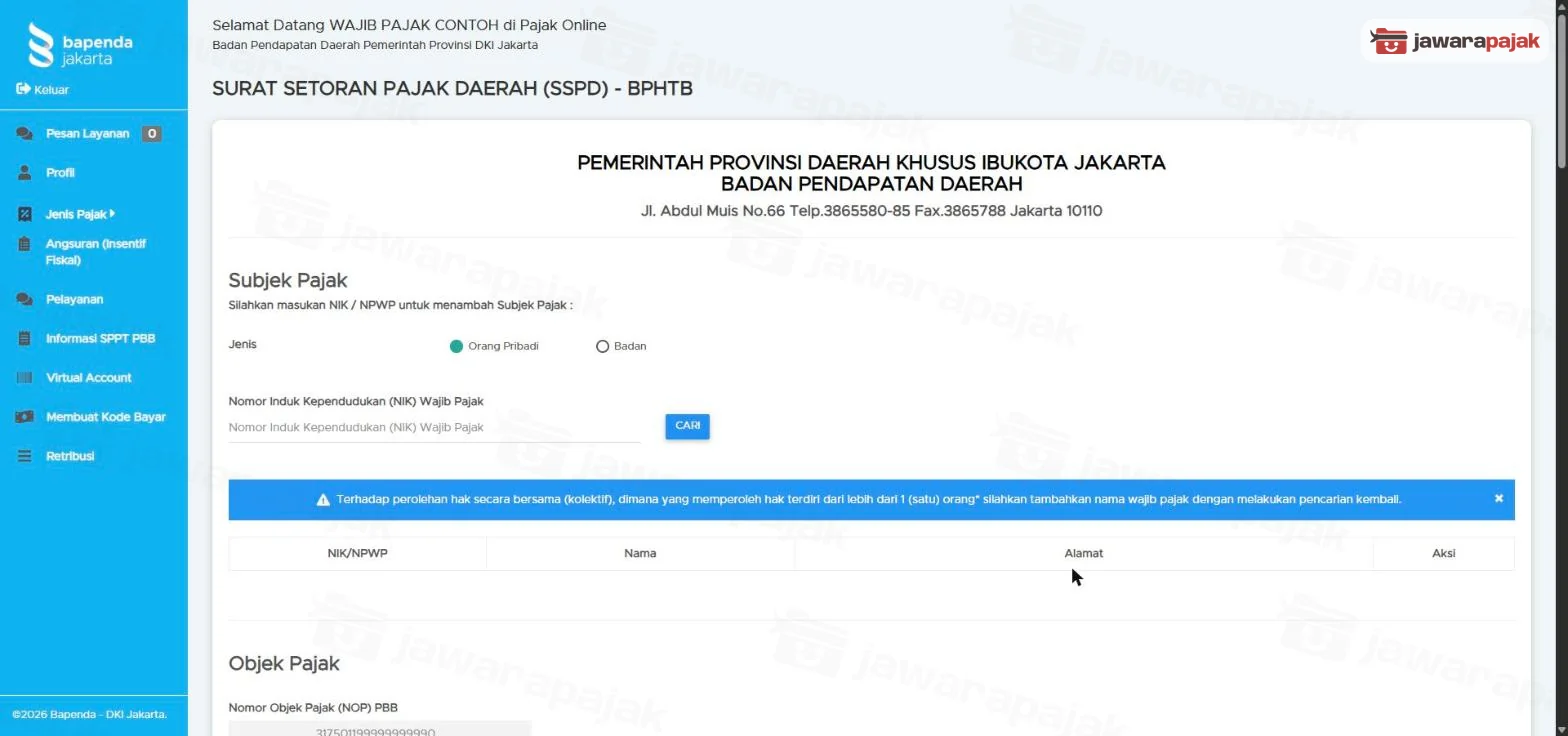
2. Masukkan NIK atau NPWP penerima hak
Di Subjek Pajak, pilih Jenis = Orang Pribadi atau Badan, ketik NIK (atau NPWP untuk badan) penerima hak, lalu klik CARI. Kalau penerimanya lebih dari satu, cari lagi untuk tiap penerima.
3. Pilih Non Objek Pajak dan jenisnya
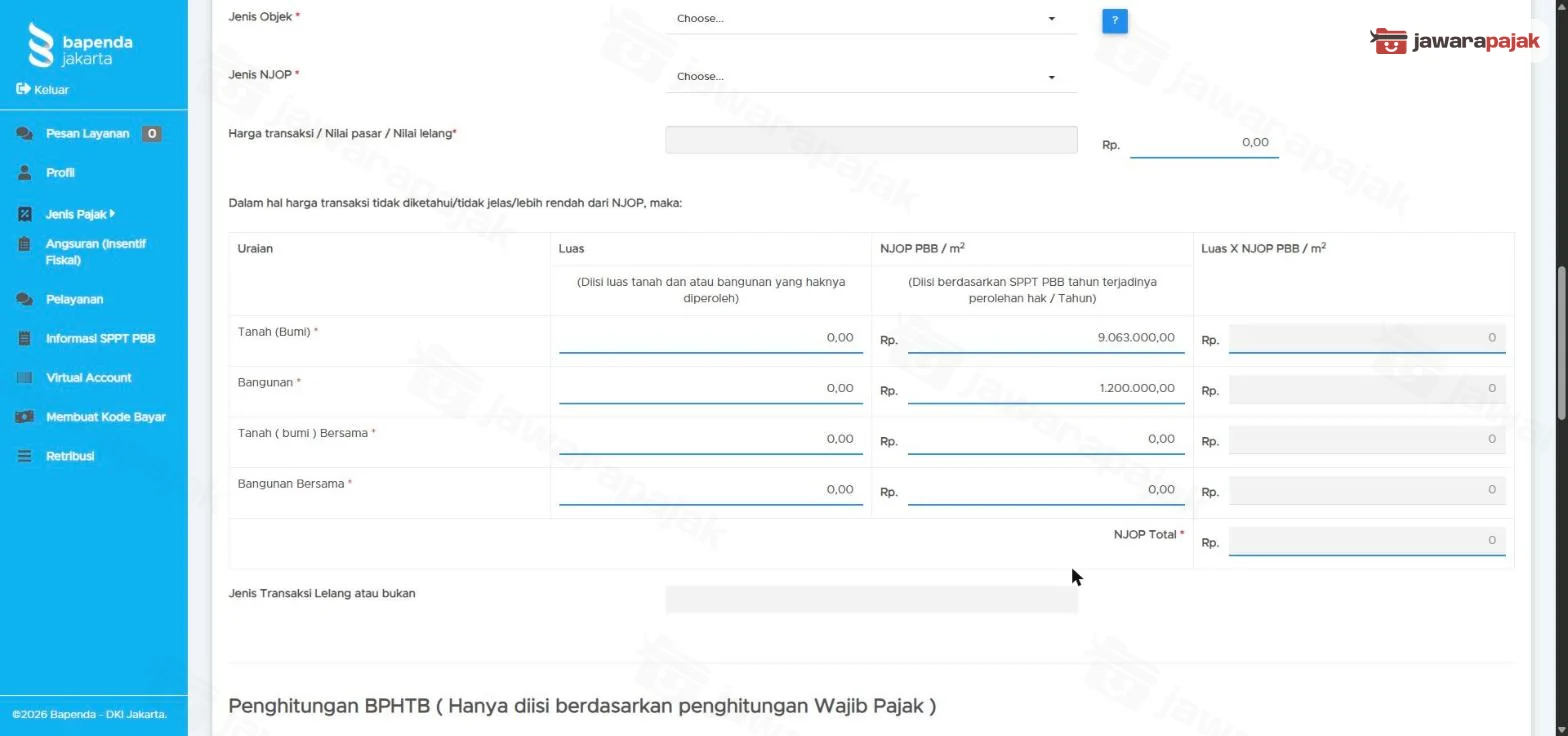
Periksa letak objek yang terisi dari data PBB. Di bagian Perhitungan BPHTB Terhutang, pilih Jenis Objek = Non Objek Pajak, lalu pilih jenis non objek yang sesuai dari 12 pilihan di atas.
4. Lengkapi isian lain dan simpan
Isi kolom lain yang masih diminta formulir, termasuk luas dan NJOP sesuai SPPT (bentuk formulirnya sama dengan SSPD biasa, hanya hasilnya nihil atau Rp0), serta bagian Penjual. Cek Status SSPD, lalu klik SIMPAN. Perolehan yang dikecualikan dari objek BPHTB tidak perlu kode bayar dan bisa langsung dilaporkan (Pergub 34/2022 Pasal 4 huruf d dan Pasal 5 ayat (2)).
5. Unggah dokumen dan laporkan
Laporkan SSPD dengan melengkapi data akta dan surat hak yang diminta, lalu unggah dokumen di atas, termasuk SPPT PBB. Pada SSPD objek pajak yang nihil, halaman permohonan untuk ini langsung terbuka setelah SIMPAN. Tanggal pelaporan yang diakui adalah saat data dan dokumen lengkap terunggah dan sistem memberi notifikasi bahwa pelaporan sudah diterima (Pergub 34/2022 Pasal 5 ayat (5)).
Setelah dilaporkan
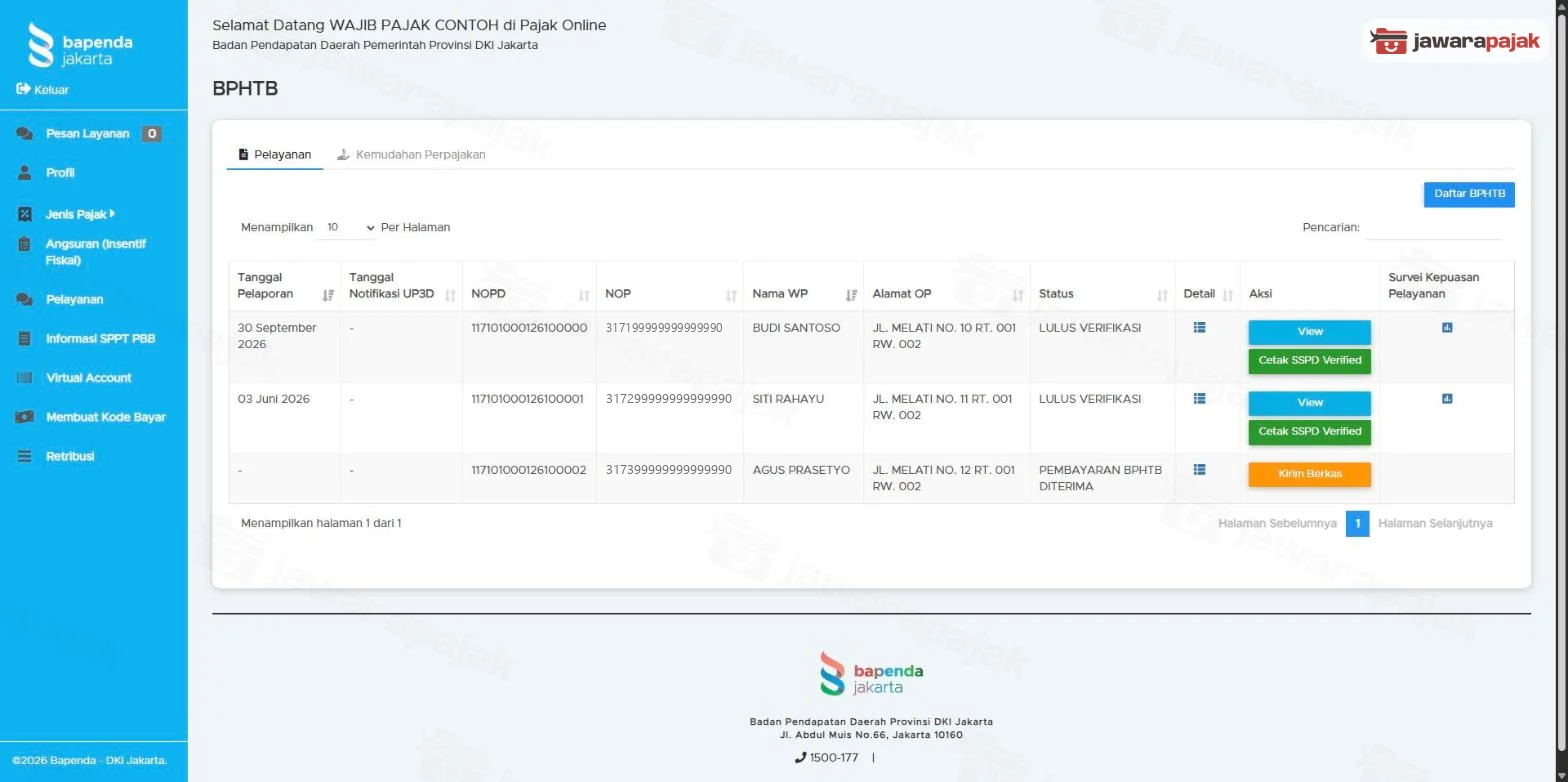
- Sistem menerbitkan SSPD berstatus dilaporkan. Setelah diteliti, hasil akhirnya SSPD berstatus lulus verifikasi (SK Kaban 160/2025 Lampiran I angka 6 huruf j angka 3). Di tab Pelayanan, SSPD berstatus LULUS VERIFIKASI punya tombol View dan Cetak SSPD Verified.
- Petugas UPPPD meneliti paling lambat 30 hari kerja sejak SSPD dilaporkan (Pergub 34/2022 Pasal 13 ayat (2)). Kekurangan dokumen diminta lewat notifikasi email, dengan waktu menanggapi paling lama 14 hari kerja (Pasal 13 ayat (5) huruf a).
- Setelah SSPD lulus verifikasi, surat keterangan bukan objek BPHTB dari Kepala UPPPD terbit otomatis, tidak perlu diminta (SK Kaban 160/2025 Lampiran I angka 6 huruf j angka 5). Surat keterangan atau surat keputusan untuk pengecualian objek bisa kamu unduh di sistem (Pergub 34/2022 Pasal 14 ayat (2) huruf c dan ayat (3)).
Jangan sampai tertukar
- Sertifikat PTSL yang bercatatan BPHTB terutang dilaporkan sebagai pemberian hak baru, dengan BPHTB yang harus dibayar. Yang masuk non objek hanya hasil PTSL berupa penegasan konversi atau pengakuan hak milik (SK Kaban 160/2025 Lampiran I angka 6 huruf b angka 5 sampai 7).
- Pembagian hak bersama masuk non objek hanya kalau setiap pemegang hak menerima sesuai bagiannya. Kalau ada yang menerima bagian dari pemegang hak lain, pembagian itu kena BPHTB (angka 6 huruf d).
Kalau kamu ragu perolehanmu termasuk non objek atau tidak, tim JawaraPajak bisa membantu mengecek dan melaporkan SSPD-nya lewat WhatsApp.
 Bantu lapor SSPD bukan objek
Peraturan terkait
 Berlaku
 SK Kaban 160/2025: Juknis Pengawasan Pelaporan BPHTB Secara Elektronik (Pengganti SK 1154/2023)BerlakuPergub 34/2022: Tata Cara BPHTB Secara Elektronik di DKI JakartaBerlakuKepgub 808/2024: Pengecualian BPHTB untuk MBR di DKI JakartaBerlakuKepgub 450/2026: Kriteria Pengurangan dan Pembebasan Pokok BPHTB 2026Berlaku