Perpanjang STNK
 Balik nama
 Cek PBB
 Validasi BPHTB

Cara urus BPHTB waris di Jakarta
BPHTB waris di Jakarta dilaporkan dalam satu SSPD untuk semua ahli waris dengan satu NPOPTKP: Rp1 miliar kalau ada yang perolehan pertama dan ada anak, orang tua, atau suami/istri pewaris. Ada pengenaan 50%, bunga telat dibebaskan.
 BPHTB · Panduan
- Warisan rumah atau tanah termasuk objek BPHTB. Yang membayar adalah ahli waris yang menerima hak.
- Kalau ahli warisnya lebih dari satu, BPHTB dilaporkan sekali dalam satu SSPD untuk semua ahli waris. NIK semua ahli waris diisi di SSPD itu.
- NPOPTKP diberikan sekali untuk SSPD itu. Rp1 miliar kalau ada ahli waris yang baru pertama memperoleh hak di DKI dan ada ahli waris yang anak, orang tua, atau suami/istri pewaris. Rp0 kalau semua ahli waris sudah pernah.
- Ada pengenaan 50%, dan bunga telat bayar dibebaskan 100%.
- SSPD dibuat lewat Daftar BPHTB di Pajak Online dengan jenis perolehan Waris. Kalau SSPD-nya salah, hapus dulu sebelum membuat yang baru.
Rumah atau tanah di Jakarta yang beralih ke ahli waris adalah objek BPHTB (Perda DKI 1/2024 Pasal 37 ayat (1) huruf a angka 5). Yang wajib membayar adalah orang yang memperoleh hak, yaitu ahli waris (Pasal 38). BPHTB waris perlu beres sebelum balik nama sertifikat, karena kantor pertanahan hanya mendaftarkan peralihan hak setelah bukti pembayaran BPHTB diserahkan (Pasal 43 ayat (1)).
Di Pajak Online DKI, BPHTB waris dibuat lewat Jenis Pajak → BPHTB → Daftar BPHTB, lalu dilaporkan sebagai Jenis Pelayanan PELAPORAN SSPD, sub PELAPORAN SSPD BPHTB (SK KABAN 160 TAHUN 2025). Langkah lengkap mengisi SSPD, membuat kode bayar, dan membayar ada di panduan isi SSPD BPHTB. Artikel ini membahas bagian yang khusus untuk waris.
Kapan BPHTB waris terutang
Perda DKI 1/2024 Pasal 41 ayat (2) huruf cc. pada tanggal penerima waris atau yang diberi kuasa oleh penerima waris mendaftarkan peralihan haknya ke kantor bidang pertanahan untuk waris;
Jadi saat terutangnya mengikuti tanggal ahli waris mendaftarkan peralihan ke kantor pertanahan. Batas bayarnya tanggal yang sama (Kepgub DKI 164/2026 Diktum KEDUA huruf b angka 3). Kalau terlambat, bunganya dibebaskan 100% secara jabatan (Pergub DKI 27/2025 Pasal 26).
Cara menghitung BPHTB waris
Waris dengan beberapa ahli waris dihitung sekali untuk semua ahli waris, dalam satu SSPD. NPOP tidak dibagi per ahli waris, dan NPOPTKP tidak dikalikan jumlah ahli waris. Cara hitungnya sama dengan kalkulator BPHTB:
- Nilai objek (NPOP). Untuk waris dasarnya nilai pasar. Kalau nilai pasar tidak diketahui atau lebih rendah dari NJOP PBB tahun terjadinya perolehan, yang dipakai NJOP (Pasal 39 ayat (2) dan (3)). Kalkulator memakai NJOP untuk waris. Dalam praktik, NJOP yang dipakai adalah NJOP tahun kamu mengajukan BPHTB, yaitu tahun SSPD dibuat, bukan tahun pewaris meninggal. SSPD waris yang dibuat tahun 2026 memakai NJOP tahun 2026.
- Bagian pewaris di sertipikat. Kalau sertipikat atas nama lebih dari satu orang dan pewaris hanya memegang bagian tertentu, misalnya 5/8, NPOP dihitung dari bagian pewaris itu saja. Pembagian ini dilakukan di awal, sebelum dikurangi NPOPTKP (SK Kaban 160/2025 Lampiran I angka 2 huruf a sampai c). Ini pembagian bagian pewaris di sertipikat, bukan pembagian antar ahli waris. Kalau sertipikat atas nama pewaris saja, NPOP dipakai utuh, berapa pun jumlah ahli warisnya. Di kalkulator, biarkan Bagian yang diterima 1/1 kecuali pewaris memang hanya memegang sebagian.
- NPOPTKP, satu kali untuk satu SSPD: - Rp1.000.000.000 kalau paling sedikit satu ahli waris baru pertama memperoleh hak di DKI, dan paling sedikit satu ahli waris adalah anak, orang tua, atau suami/istri pewaris (Pasal 39 ayat (5); SK Kaban 160/2025 Lampiran I angka 3 huruf b angka 4). Dua syarat ini tidak harus dipenuhi orang yang sama. - Rp250.000.000 kalau ada ahli waris yang baru pertama memperoleh hak, tapi tidak satu pun ahli waris adalah anak, orang tua, atau suami/istri pewaris, misalnya semua ahli warisnya cucu atau saudara (SK Kaban 160/2025 Lampiran I angka 3 huruf b angka 1 huruf b dan angka 3). Portal tetap mengisi angka bawaan Rp1.000.000.000 untuk jenis Waris, jadi untuk kasus seperti ini kamu mengubah sendiri kolom NPOPTKP menjadi Rp250.000.000. - Rp0 kalau semua ahli waris di SSPD itu sudah pernah memperoleh tanah atau bangunan di DKI (SK Kaban 160/2025 Lampiran I angka 3 huruf b angka 2). Suami/istri dihitung satu: kalau pasangan seorang ahli waris sudah pernah punya, ahli waris itu dihitung sudah pernah.
- BPHTB terutang adalah 5% dari NPOP setelah dikurangi NPOPTKP (Pasal 40 dan Pasal 41 ayat (1)).
- Pengenaan 50%. SK Kaban 160/2025 Lampiran I angka 4 huruf a angka 1 huruf b mengenakan 50% dari BPHTB terutang untuk semua perolehan karena waris, tanpa melihat hubungan keluarga. Di portal pilihannya bernama Waris 50%. Kepgub DKI 450/2026 Lampiran A angka 1 huruf g juga memberi pengurangan 50% untuk waris. Potongan 50% ini dihitung sekali, tidak ditumpuk, sama seperti di kalkulator.
Status perolehan pertama dilihat dari catatan di sistem perpajakan daerah Bapenda (SK Kaban 160/2025 Lampiran I angka 3 huruf b angka 5). Portal memeriksanya per NIK saat kamu memasukkan NIK di formulir.
Contoh: rumah warisan dengan NJOP Rp1.700.000.000, sertipikat atas nama pewaris saja, diwariskan ke tiga anak dan belum dibagi. Ketiganya masuk satu SSPD.
| Contoh A | Contoh B | |
|---|---|---|
| Status tiga anak | Anak 2 sudah pernah punya, Anak 1 dan Anak 3 belum | Ketiganya sudah pernah punya |
| NPOP (NJOP) | Rp1.700.000.000 | Rp1.700.000.000 |
| NPOPTKP | Rp1.000.000.000 | Rp0 |
| NPOP kena pajak | Rp700.000.000 | Rp1.700.000.000 |
| BPHTB terutang (5%) | Rp35.000.000 | Rp85.000.000 |
| Pengenaan 50% | Rp17.500.000 | Rp42.500.000 |
| Yang dibayar | Rp17.500.000 | Rp42.500.000 |
Angka ini sama dengan dua contoh di SK Kaban 160/2025 Lampiran I angka 4 huruf c. Di Contoh A, NPOPTKP tetap Rp1.000.000.000 walau Anak 2 sudah pernah punya, karena masih ada anak yang baru pertama memperoleh hak. NPOPTKP itu dipakai sekali untuk seluruh SSPD. Yang dibayar Rp17.500.000 untuk ketiganya bersama, bukan per orang.
Ini perkiraan, bukan angka resmi. Angka resmi keluar dari verifikasi Bapenda.
Sebelum menghitung, catat empat hal: siapa saja ahli waris yang masuk SSPD, hubungan masing-masing dengan pewaris, siapa yang sudah pernah punya tanah atau bangunan di DKI, dan apakah pewaris memegang seluruh sertipikat atau hanya sebagian.
Hak baru atas tanah waris dihitung lain
Kalau tanah warisan belum bersertifikat dan ahli waris memperoleh hak baru dari kantor pertanahan, jenis perolehannya pemberian hak baru. NPOPTKP-nya memakai angka umum (Rp250.000.000 untuk perolehan pertama), dan potongannya huruf p sebesar 50% (Kepgub 450/2026 Lampiran A angka 1 huruf p).
Dokumen yang perlu disiapkan
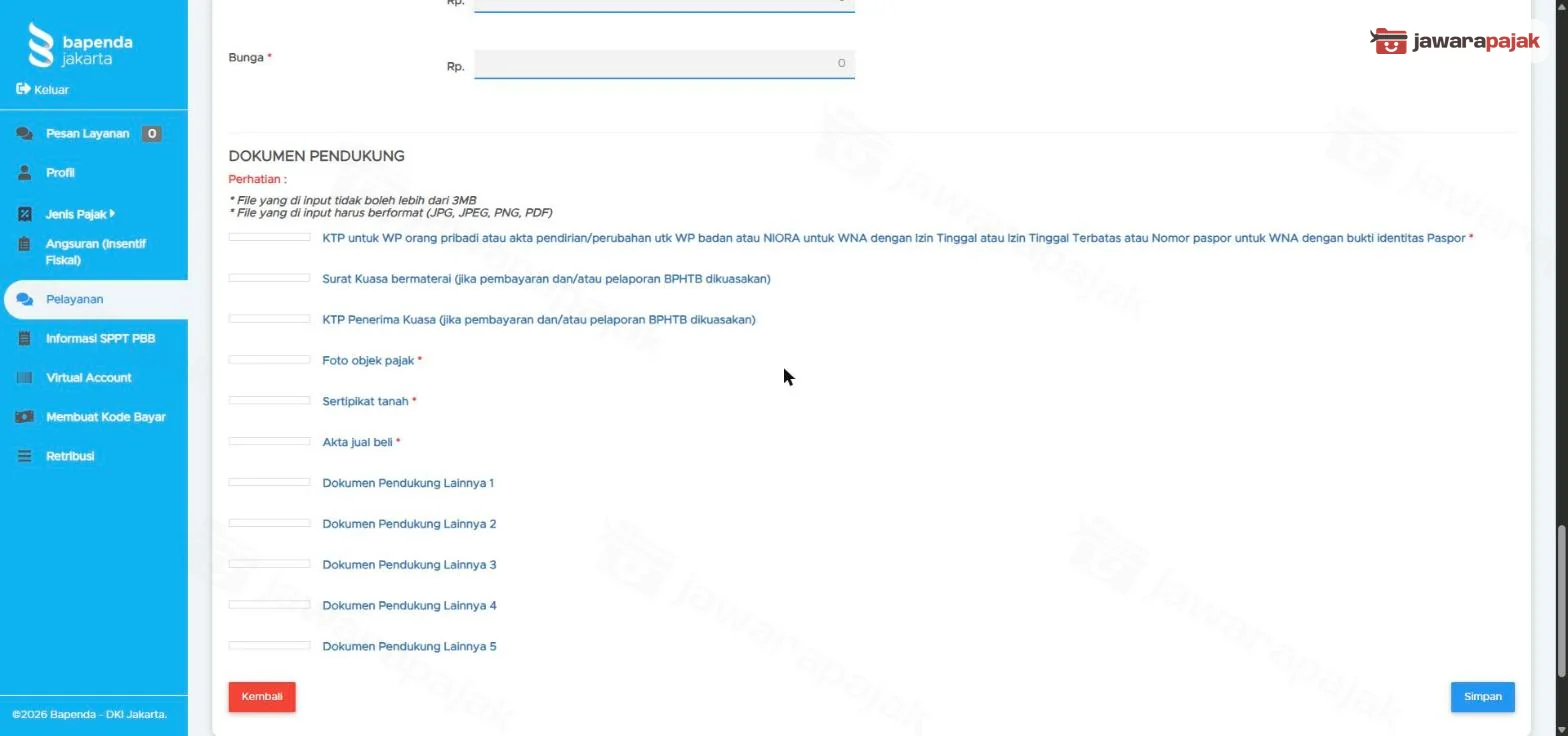
Halaman permohonan pelaporan SSPD di portal memuat slot dokumen berikut (menurut formulir di portal, file paling besar 3 MB, format JPG, JPEG, PNG, atau PDF). Daftar yang kami lihat 19 Oktober 2026 adalah contoh jual beli:
- wajib: KTP wajib pajak (badan: akta pendirian atau perubahan, WNA: NIORA atau paspor), foto objek pajak, sertipikat tanah, dan akta jual beli;
- kalau dikuasakan: surat kuasa bermeterai dan KTP penerima kuasa;
- tambahan: Dokumen Pendukung Lainnya 1 sampai 5.
Untuk waris, Pergub DKI 34/2022 Pasal 7 ayat (2) huruf e meminta hasil pindai bukti ahli waris (surat pernyataan waris yang diketahui lurah, penetapan waris dari pengadilan, atau akta waris), sertipikat, dan KK atau akta kelahiran yang menunjukkan hubungan keluarga. SK Kaban 160/2025 Lampiran I angka 7 huruf a angka 5 juga meminta KTP ahli waris dan foto objek. Slot wajib yang pada contoh jual beli bernama Akta jual beli tetap diisi, dengan bukti ahli waris sebagai dokumen peralihan haknya. Dokumen waris lain yang tidak punya slot sendiri, misalnya KK atau akta kelahiran, diunggah di Dokumen Pendukung Lainnya.
PBB objek harus lunas sampai tahun berjalan
Untuk SSPD BPHTB, PBB rumah warisan wajib lunas seluruhnya sampai tahun berjalan. Dari pengalaman petugas UPPPD, ini penyebab gagal paling sering. Pastikan statusnya lunas dulu lewat menu Informasi SPPT PBB atau tab Pembayaran di halaman PBB. Bukti lunasnya tidak perlu diunggah, karena petugas mengecek sendiri. Yang wajib diunggah adalah SPPT PBB rumah warisan, di Dokumen Pendukung Lainnya, karena formulir permohonan tidak punya slot khusus untuk PBB.
Bukti sebagai ahli waris bisa berupa salah satu dari ini (SK Kaban 160/2025 Lampiran I angka 6 huruf c angka 3):
- surat pernyataan ahli waris yang dibuat para ahli waris dengan dua saksi, diketahui lurah dan camat tempat tinggal pewaris saat meninggal;
- akta pembagian waris atau akta keterangan hak mewaris dari notaris;
- surat keterangan waris dari Balai Harta Peninggalan Kementerian Hukum dan HAM;
- putusan pengadilan; atau
- penetapan hakim atau ketua pengadilan.
Langkah membuat SSPD BPHTB waris
Data di screenshot sengaja dummy.
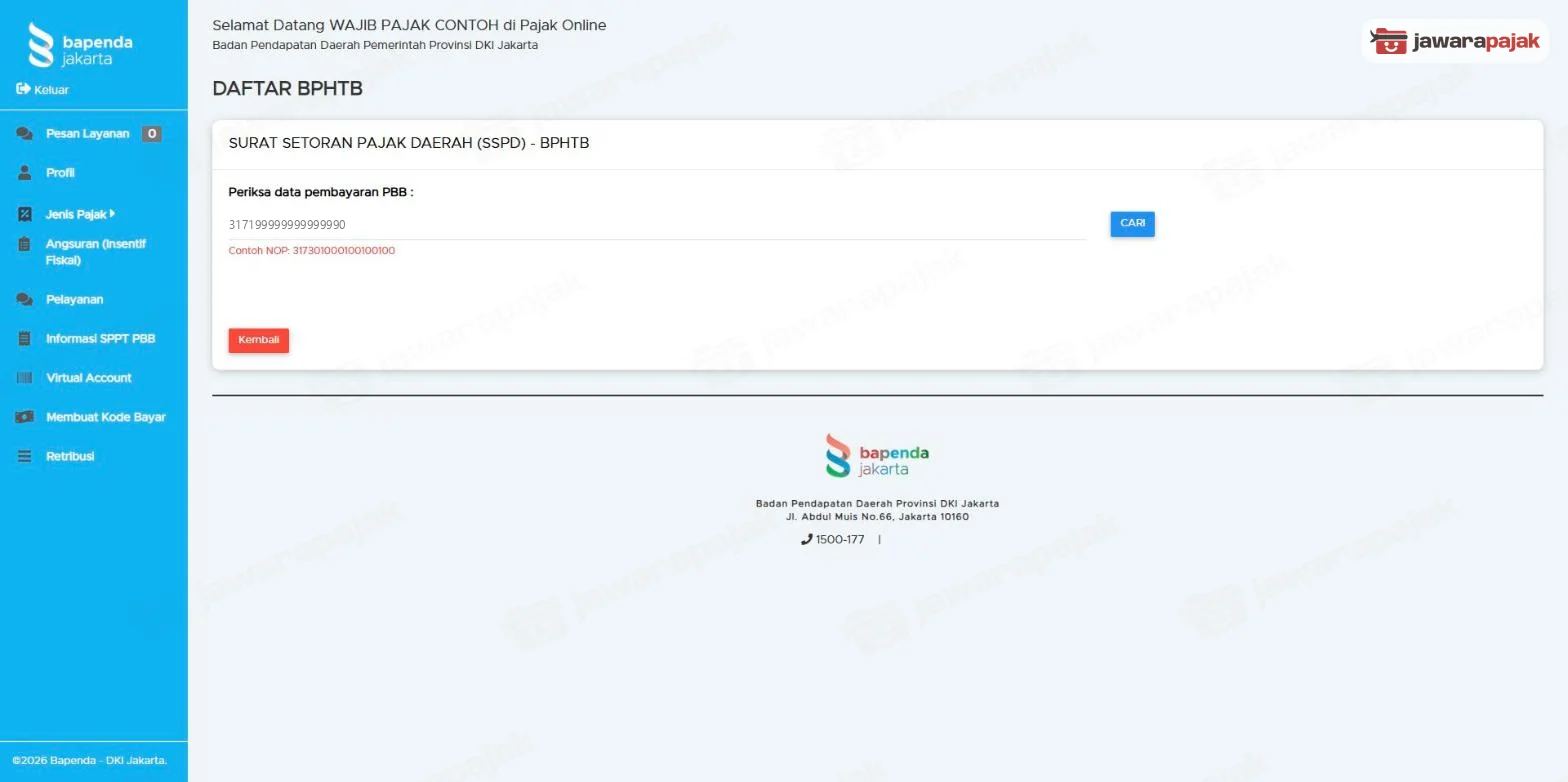
1. Buka Daftar BPHTB dan periksa NOP
Masuk ke pajakonline.jakarta.go.id, pilih Jenis Pajak → BPHTB, klik Daftar BPHTB, masukkan NOP rumah warisan di "Periksa data pembayaran PBB", lalu klik CARI. Portal memeriksa PBB objek 5 tahun pajak terakhir, sesuai Pergub 34/2022 Pasal 3 ayat (1). Kalau masih menunggak, portal menolak dengan pesan "Pendaftaran BPHTB tidak dapat dilanjutkan karena Nomor Objek Pajak PBB masih memiliki tunggakan."
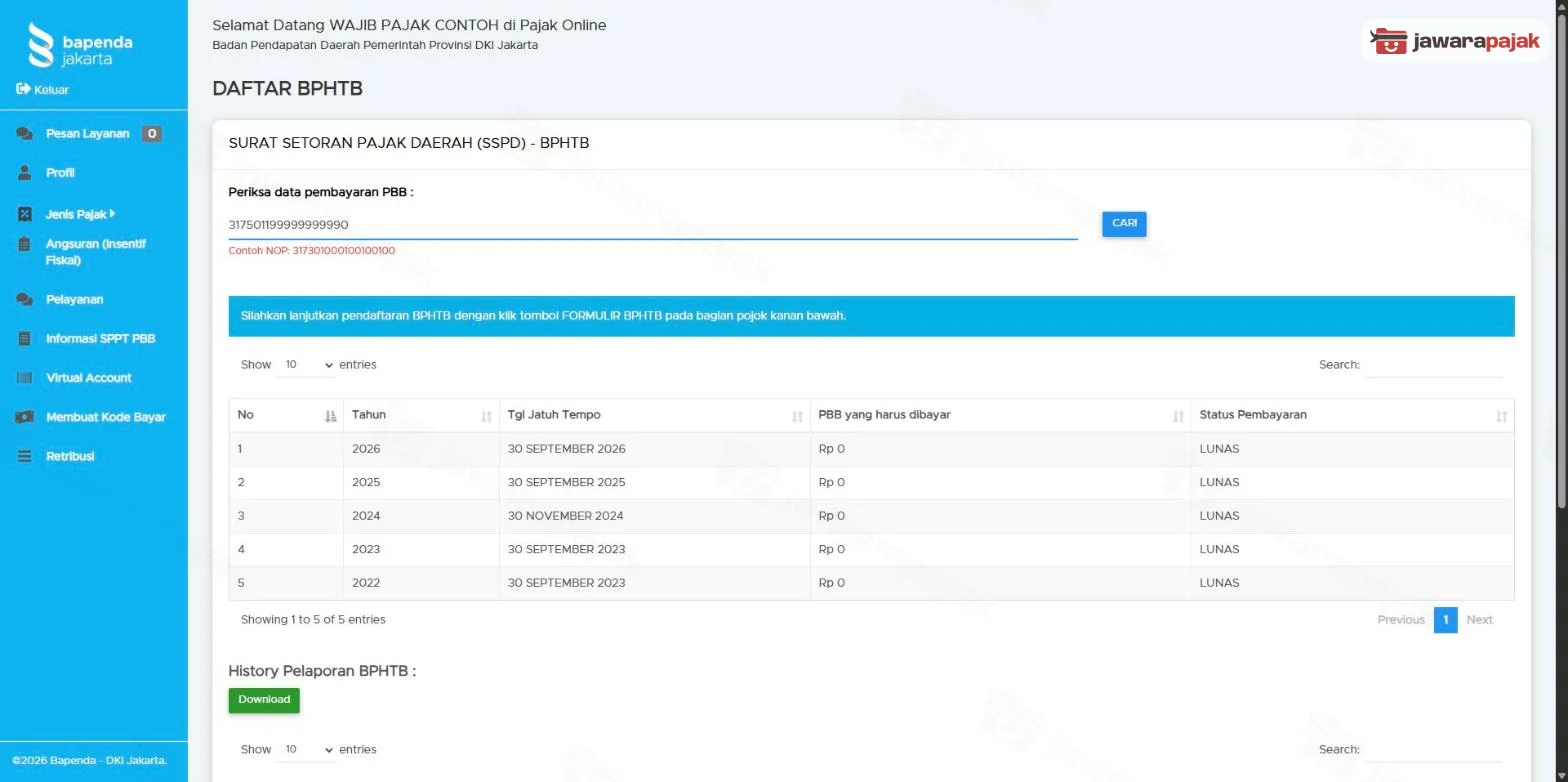
Kalau PBB lunas, portal menampilkan tabel PBB 5 tahun terakhir berstatus LUNAS. Gulir ke bawah dan klik Formulir BPHTB di kanan bawah.
2. Baca pop up NPOPTKP
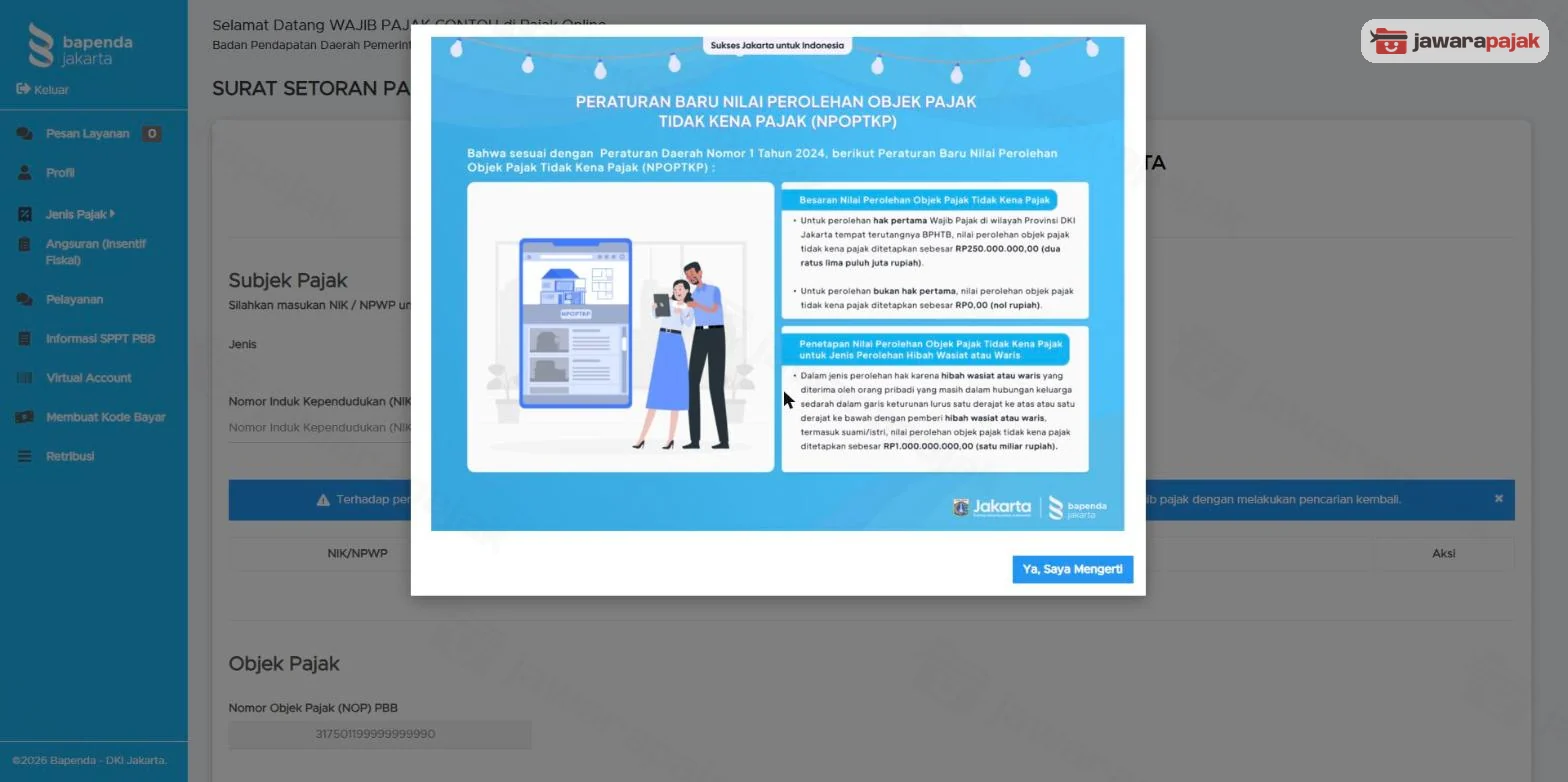
Pop up "Peraturan Baru NPOPTKP" muncul saat formulir dibuka. Bagian bawahnya menjelaskan NPOPTKP Rp1.000.000.000 untuk hibah wasiat atau waris yang diterima keluarga sedarah satu derajat ke atas atau ke bawah, termasuk suami/istri. Klik Ya, Saya Mengerti.
3. Masukkan NIK semua ahli waris
Di Subjek Pajak, pilih Jenis = Orang Pribadi, ketik NIK ahli waris, lalu klik CARI. Ulangi untuk ahli waris berikutnya sampai semua NIK masuk ke tabel. Wajib pajak di SSPD waris ditentukan begini (SK Kaban 160/2025 Lampiran I angka 6 huruf c angka 5):
- warisan belum dibagi: para ahli waris sebagai pemilik bersama (hak bersama), jadi NIK semua ahli waris diisi;
- warisan sudah dibagi lewat akta pembagian waris: satu orang tertentu, atau beberapa orang tertentu sebagai pemilik bersama, sesuai siapa yang menerima rumah atau tanah itu. NIK yang diisi adalah NIK penerima hak itu.
Formulir bisa menampung beberapa NIK dalam satu SSPD (perolehan kolektif). Untuk waris dengan beberapa ahli waris, buat satu SSPD kolektif yang berisi NIK semua penerima hak, bukan satu SSPD per ahli waris.
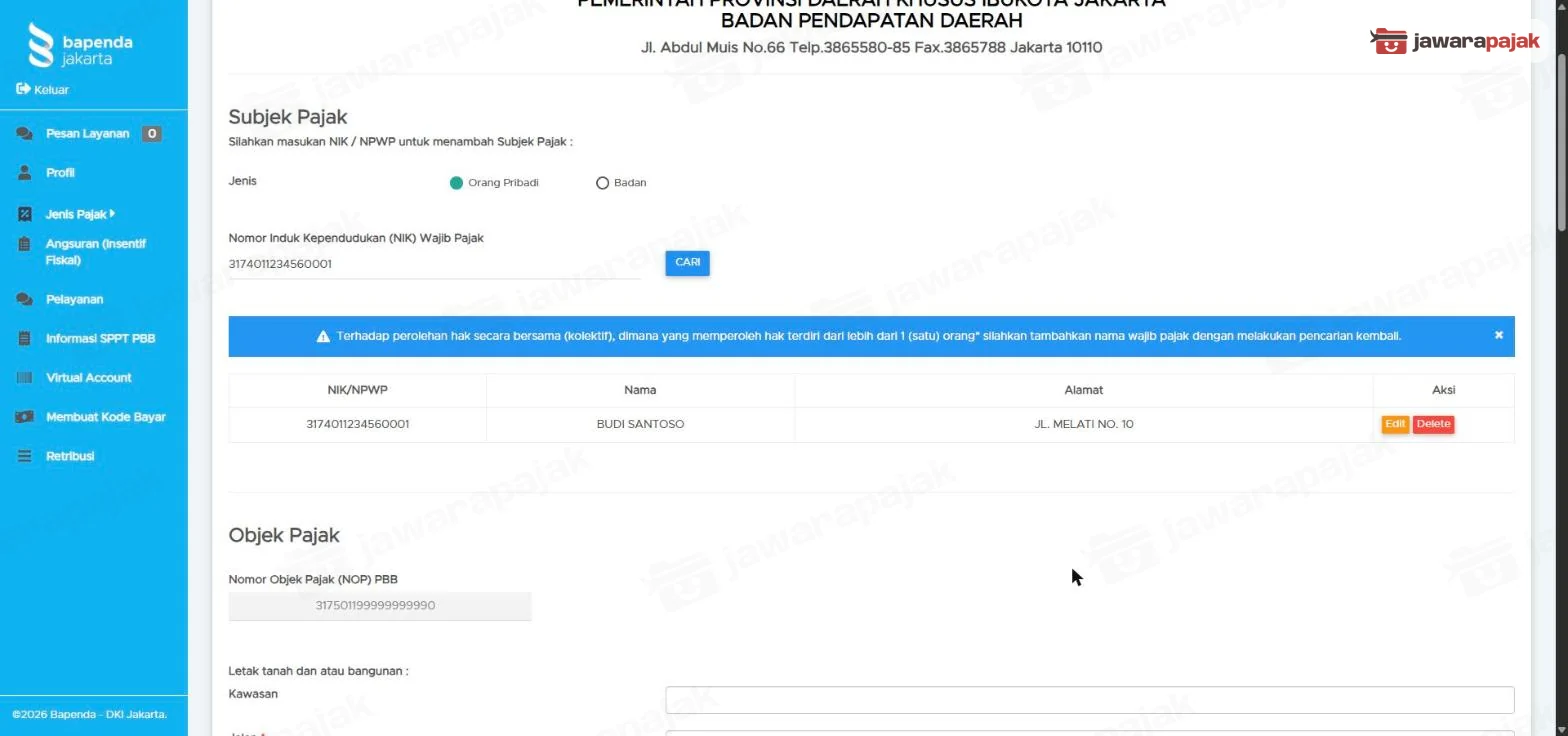
Kalau salah satu NIK sudah pernah dipakai di SSPD lain, portal memunculkan peringatan NPOPTKP Rp0 karena bukan hak pertama bagi NIK itu. Di SSPD waris kolektif, peringatan ini belum berarti NPOPTKP SSPD-nya Rp0. NPOPTKP baru Rp0 kalau semua ahli waris di SSPD itu sudah pernah memperoleh hak di DKI. Selama masih ada satu yang baru pertama, NPOPTKP tetap diberikan, jadi cek lagi angkanya di langkah 5.
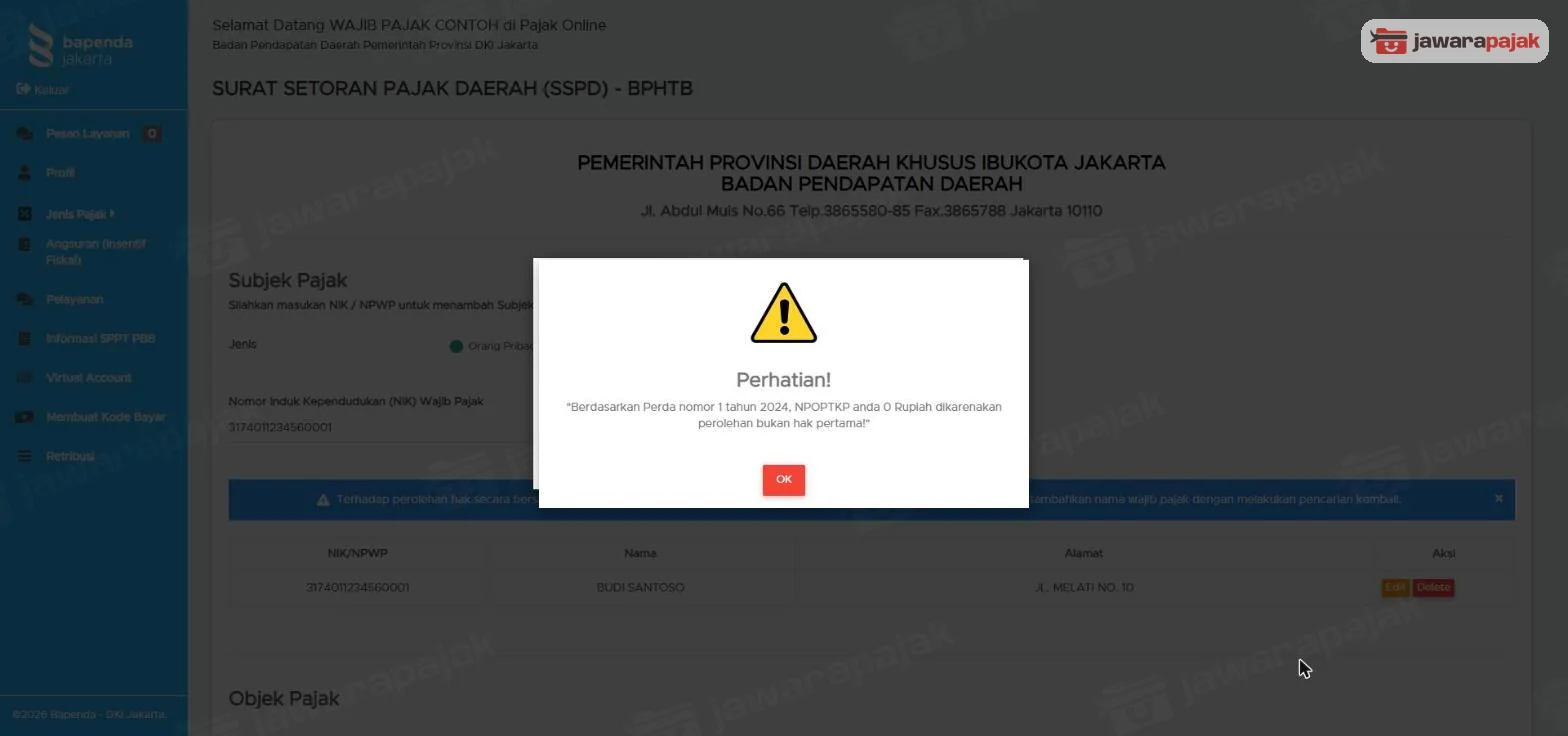
Satu NIK, satu kali hak pertama
Hak pertama untuk NIK ahli waris langsung terpakai begitu SSPD disimpan, walau permohonannya belum dikirim. Selama SSPD itu masih ada, SSPD kedua yang berisi NIK yang sama mendapat NPOPTKP Rp0. Kalau ada isian yang salah, hapus SSPD yang salah dari tab Pelayanan BPHTB, lalu buat SSPD yang benar. Kalau tombol hapusnya tidak ada atau ada kendala, misalnya NPOPTKP tetap Rp0 setelah SSPD dihapus, ajukan permohonan langsung ke UPPPD tempat SSPD itu dibuat.
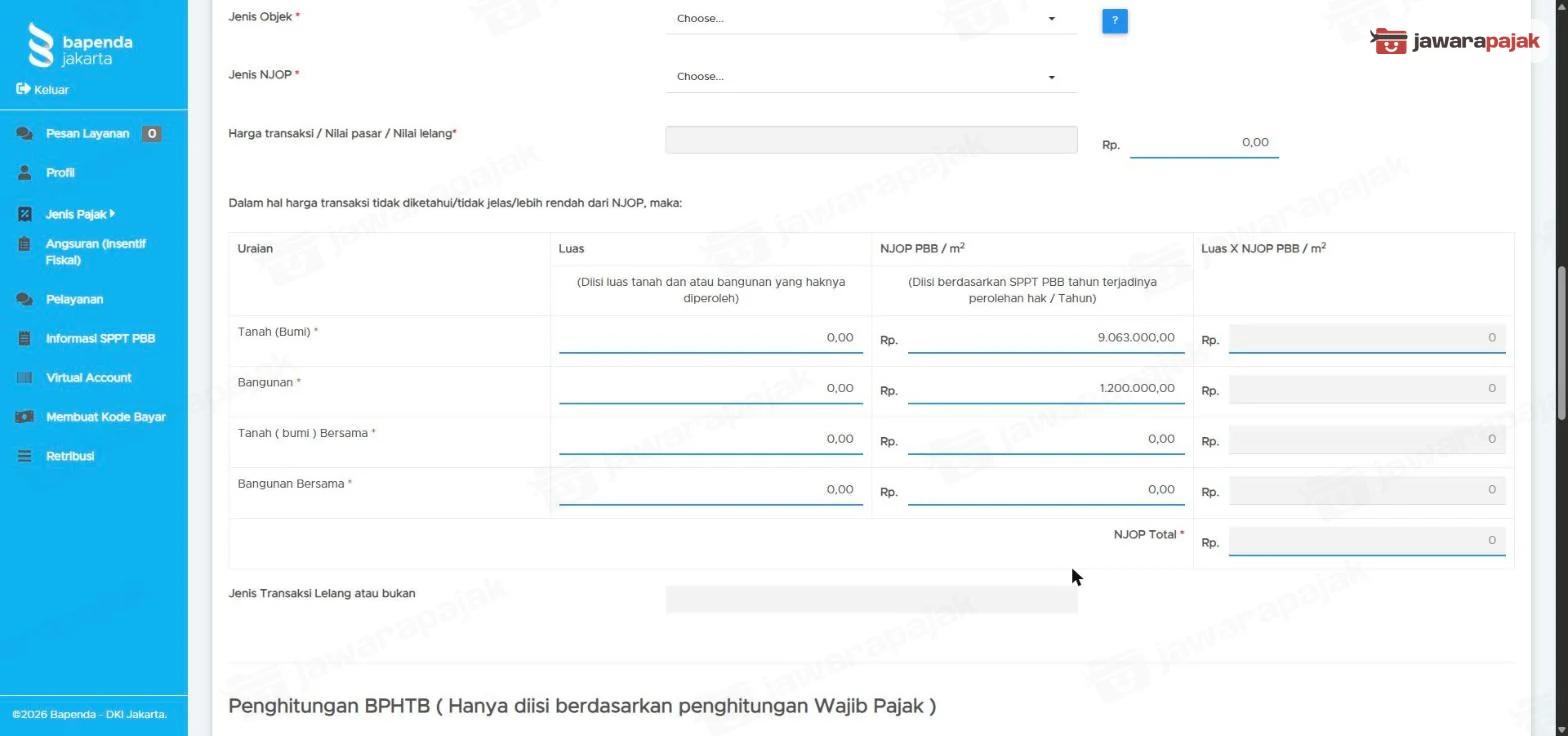
4. Isi Perhitungan dengan jenis perolehan Waris
Di bagian Perhitungan BPHTB Terhutang:
- Jenis Objek = Objek Pajak;
- Jenis perolehan hak atas tanah dan atau bangunan = Waris;
- Jenis NJOP = NJOP tahun SSPD dibuat, yaitu NJOP Tahun 2026 untuk SSPD yang dibuat tahun 2026;
- Harga transaksi / Nilai pasar / Nilai lelang = nilai pasar, kalau diketahui.
Di tabel NJOP, isi kolom Luas dengan luas tanah dan bangunan yang diwariskan, sesuai keterangan kolom di formulir. Kalau sertipikat atas nama pewaris saja, isi luas penuh, berapa pun jumlah ahli warisnya. Kalau pewaris hanya memegang bagian tertentu, misalnya 5/8, isi luas sesuai bagian pewaris itu. Kolom NJOP PBB / m² mengikuti SPPT PBB tahun itu.
5. Cek Penghitungan dan Status SSPD
Di bagian Penghitungan BPHTB, pastikan:
- NPOPTKP sesuai status para ahli waris di SSPD itu: Rp1.000.000.000 kalau ada yang baru pertama dan ada anak, orang tua, atau suami/istri pewaris; Rp250.000.000 kalau ada yang baru pertama tapi tidak satu pun ahli warisnya anak, orang tua, atau suami/istri pewaris; Rp0 kalau semua sudah pernah. Untuk kasus Rp250.000.000, ubah sendiri angka bawaan Rp1.000.000.000. Kalau angkanya keliru, petugas UPPPD membetulkannya saat verifikasi;
- kalau ada BPHTB terutang, centang Pilih Pengurangan/Pembebasan/Keringanan lalu pilih Waris 50%. Pilihan ini tidak terpilih otomatis, dan petugas tidak menambahkannya sendiri;
- Status SSPD sesuai angkanya: SSPD NIHIL kalau tidak ada yang dibayar, SSPD TERHUTANG kalau ada.
Jangan klik SIMPAN sebelum Status SSPD cocok dengan angka BPHTB yang masih harus dibayar.
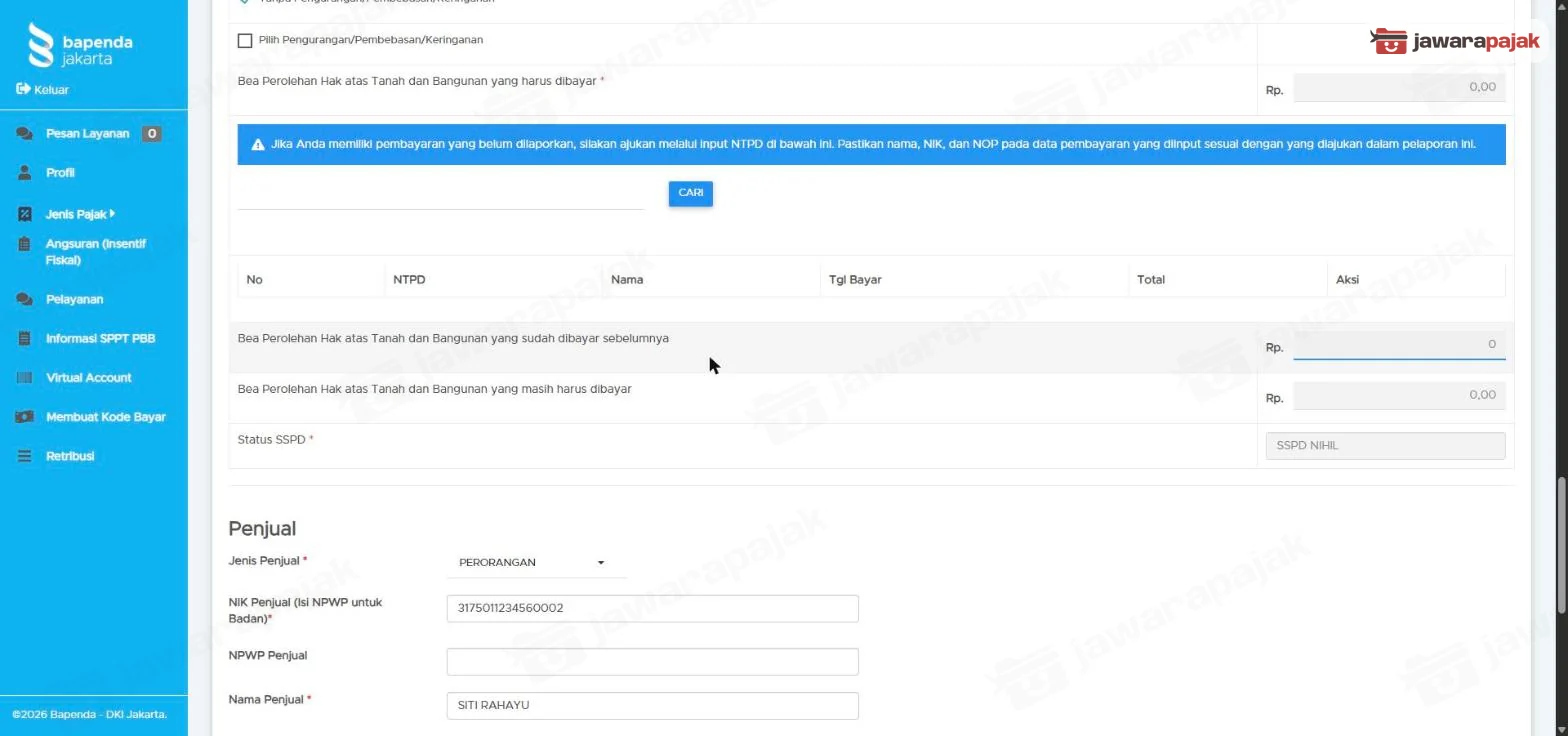
6. Isi Penjual dan PPAT, lalu simpan
Formulir SSPD memuat bagian Penjual (Jenis Penjual, NIK, nama wajib) dan PPAT. Di bagian Penjual, isi data pewaris sebagai pihak yang menyerahkan hak: Jenis Penjual = PERORANGAN, NIK, nama, dan alamat pewaris. Bagian PPAT boleh diisi sekarang atau nanti di halaman permohonan. Klik SIMPAN.
7. Laporkan SSPD
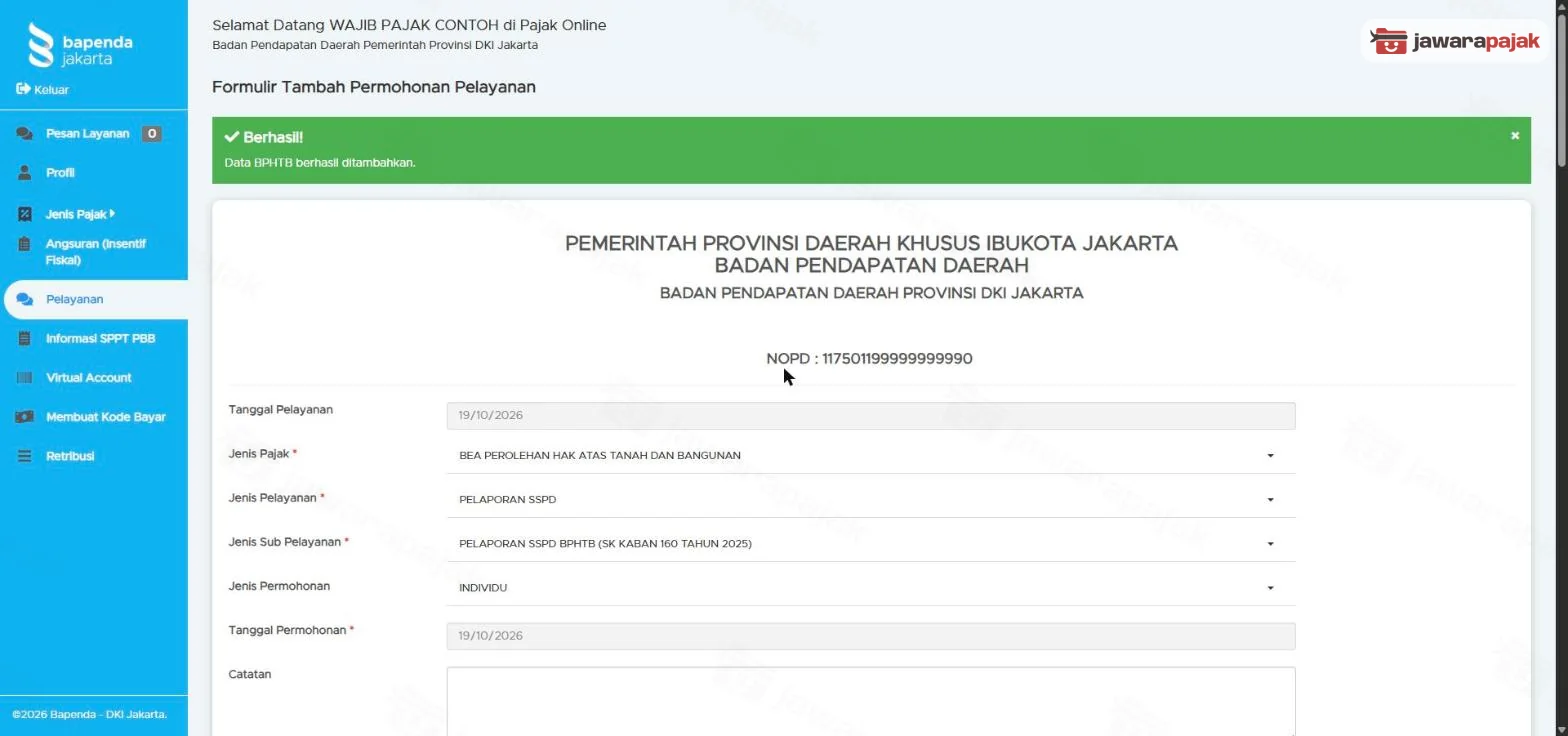
Kalau Status SSPD NIHIL, portal langsung membuka halaman permohonan pelaporan setelah SIMPAN, tanpa kode bayar (Pergub 34/2022 Pasal 4 huruf b dan Pasal 5 ayat (2)). Lengkapi halaman itu:
- Jenis Akta, Tanggal Akta, dan Nomor Akta diisi dengan data bukti ahli warismu, misalnya surat pernyataan ahli waris, akta keterangan hak mewaris, surat keterangan waris, atau penetapan pengadilan;
- Jenis Surat Hak, Tanggal Surat Hak, dan Nomor Surat Hak sesuai sertipikat rumah warisan;
- bagian PPAT diisi data notaris kalau bukti warisnya dibuat notaris. Kalau tanpa notaris, misalnya surat pernyataan ahli waris yang diketahui lurah dan camat, isian PPAT diisi kosong atau 0.
Lalu unggah bukti ahli waris di slot akta, serta dokumen waris lain dan SPPT PBB di Dokumen Pendukung Lainnya.
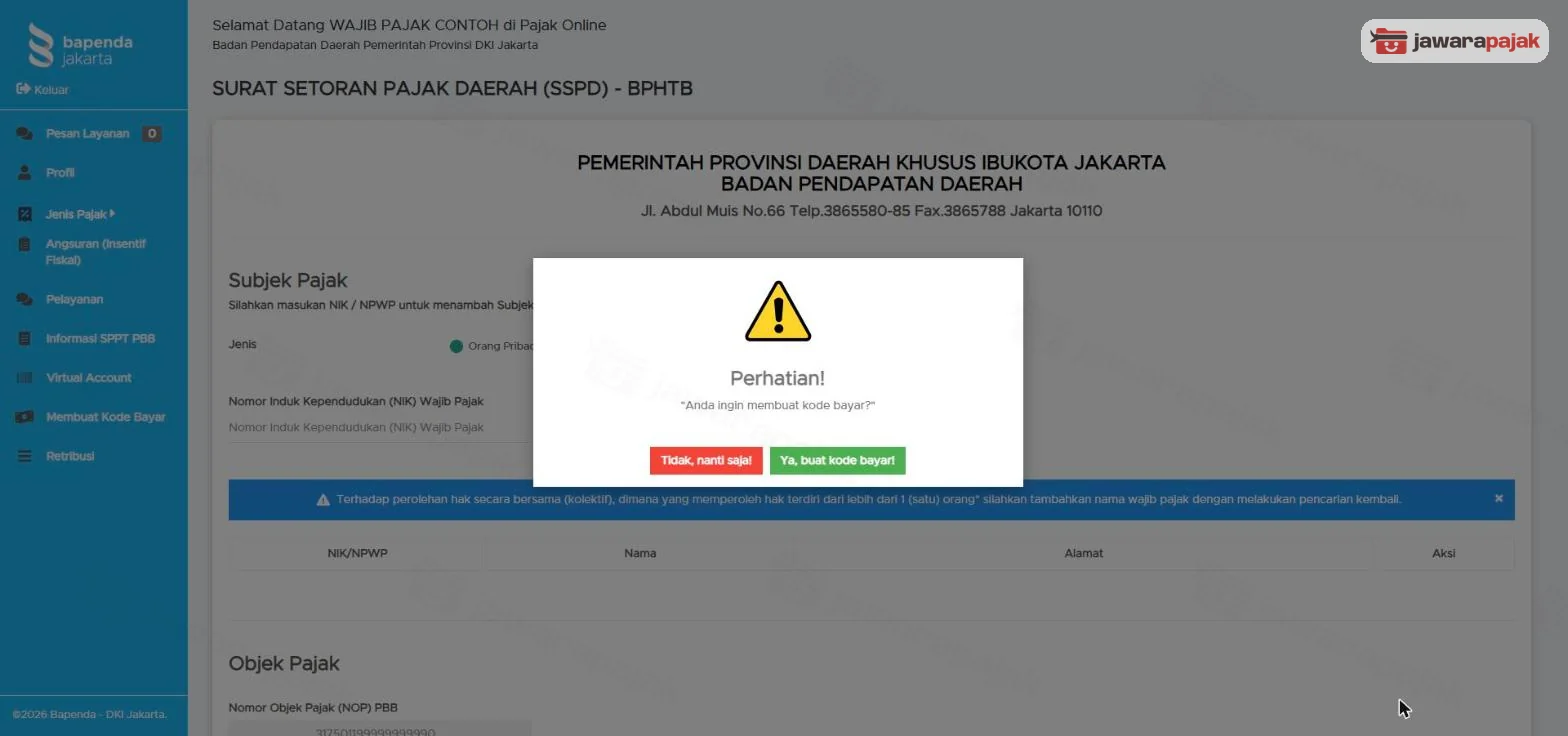
Kalau Status SSPD TERHUTANG, setelah SIMPAN muncul pop up "Anda ingin membuat kode bayar?". Klik Ya, buat kode bayar!, pilih metode dan bank, lalu bayar dalam 14 hari kalender (Pergub 34/2022 Pasal 3 ayat (5)). Langkah bayarnya ada di panduan isi SSPD BPHTB.
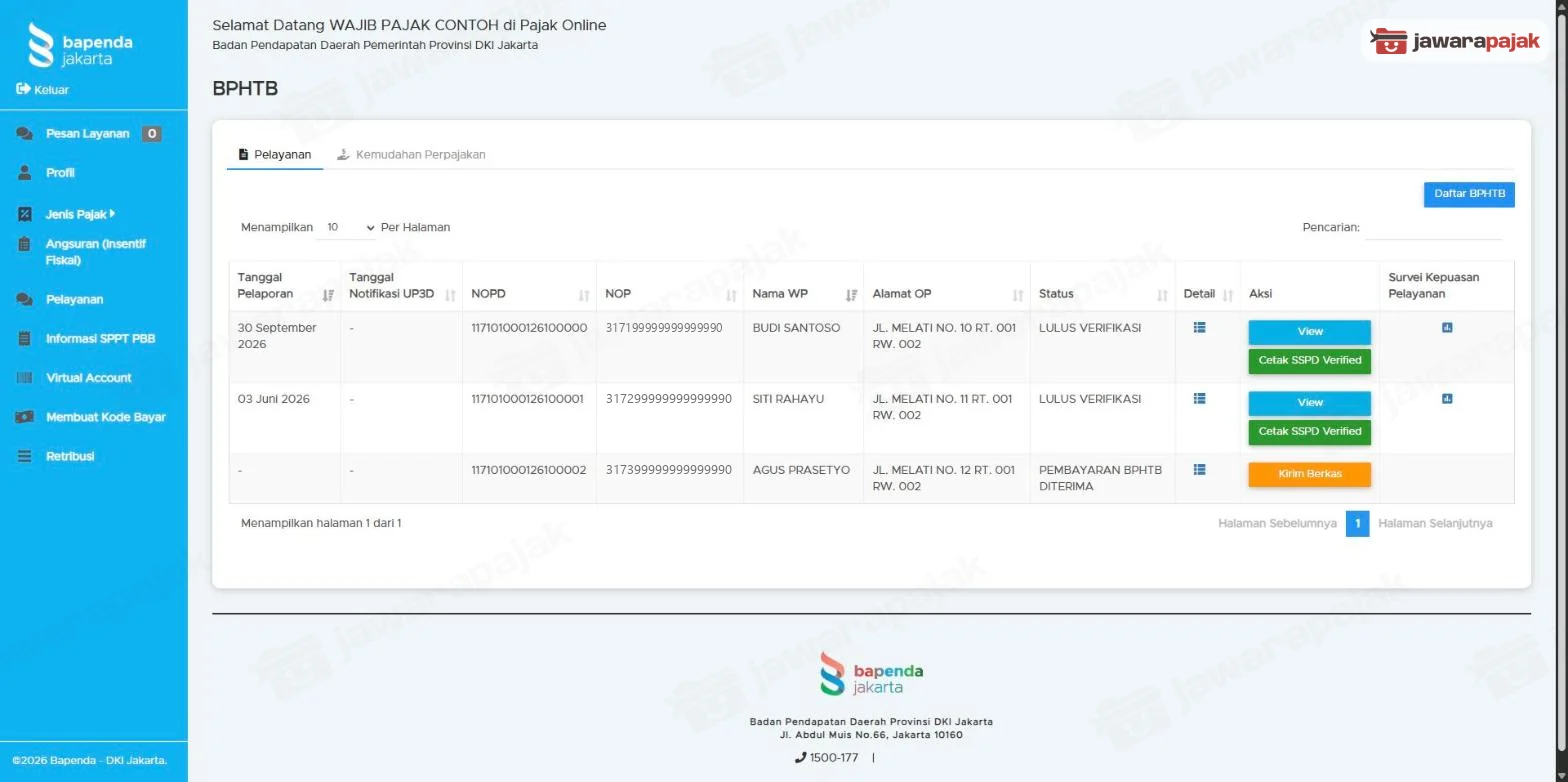
Setelah pembayaran diterima, SSPD di tab Pelayanan berstatus PEMBAYARAN BPHTB DITERIMA dan muncul tombol Kirim Berkas. Klik tombol itu, lengkapi data akta dan PPAT seperti di atas, lalu unggah dokumen waris dan SPPT PBB.
Setelah SSPD dilaporkan
Petugas UPPPD meneliti SSPD paling lambat 30 hari kerja (Pergub 34/2022 Pasal 13 ayat (2)). Kekurangan dokumen diminta lewat notifikasi email, dan kamu punya 14 hari kerja untuk melengkapinya (Pasal 13 ayat (5) huruf a). SSPD yang sudah diteliti dan diterima tampil dengan status LULUS VERIFIKASI di tab Pelayanan, dengan tombol Cetak SSPD Verified. SSPD itu kamu pakai untuk balik nama sertifikat di kantor pertanahan.
Pergub 34/2022 Pasal 13 ayat (8) membolehkan data SSPD yang terverifikasi dipakai untuk memperbarui data PBB. Dalam praktik, nama di SPPT PBB tidak berubah otomatis setelah SSPD waris terverifikasi. Setelah sertipikat atas nama ahli waris terbit, ahli waris wajib mengajukan sendiri balik nama PBB, lihat panduan balik nama PBB. Balik nama PBB menunggu sertipikat sudah atas nama ahli waris. Sertipikat lama ditambah surat keterangan waris tidak cukup.
Yang perlu diperhatikan
- Satu rumah atau tanah warisan, satu SSPD untuk semua ahli waris. NPOPTKP diberikan sekali untuk SSPD itu, tidak dikalikan jumlah ahli waris, dan NPOP tidak dibagi per ahli waris.
- NPOPTKP Rp1 miliar tetap keluar selama ada ahli waris yang baru pertama memperoleh hak di DKI dan ada ahli waris yang anak, orang tua, atau suami/istri pewaris. NPOPTKP baru Rp0 kalau semua ahli waris sudah pernah, termasuk lewat pasangannya.
- SSPD nihil tetap harus dilaporkan, dan SSPD yang dibayar tetap harus dikirim berkasnya (Pergub 34/2022 Pasal 5 ayat (1) dan (2)).
Waris dengan banyak ahli waris perlu dicek status perolehan tiap orangnya sebelum SSPD dibuat. Tim JawaraPajak bisa membantu menghitung dan melaporkan BPHTB waris lewat WhatsApp.
 Bantu urus BPHTB waris
Peraturan terkait
 Berlaku
 Kepgub 450/2026: Kriteria Pengurangan dan Pembebasan Pokok BPHTB 2026BerlakuSK Kaban 160/2025: Juknis Pengawasan Pelaporan BPHTB Secara Elektronik (Pengganti SK 1154/2023)BerlakuPergub 34/2022: Tata Cara BPHTB Secara Elektronik di DKI JakartaBerlakuPergub 27/2025: Keringanan, Pengurangan, dan Pembebasan Pajak Daerah DKI JakartaBerlakuKepgub 164/2026: Jangka Waktu dan Batas Waktu Pembayaran Pajak Daerah DKI JakartaBerlaku